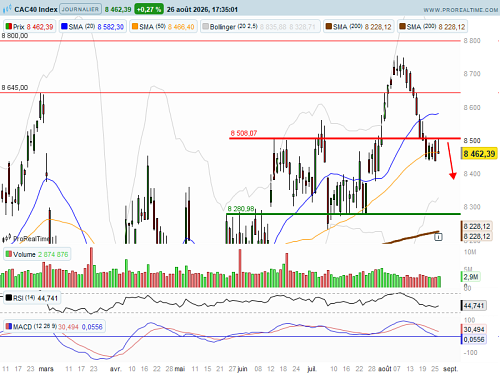
Les indices européens ouvrent en léger progrès après la publication des comptes de Nvidia, mais les investisseurs restent prudents face à une inflation américaine toujours élevée. Le CAC 40 a progressé de 0,27 % la veille à 8 462 points, tandis que le DAX a gagné 0,08 % à 26 285 points; le STOXX 600 a quasiment stagné (-0,01 %). À Wall Street, le S&P 500 a cédé 0,02 %, le Dow Jones 0,21 % et le Nasdaq 100 a grappillé 0,05 %.
Les données macro américaines compliquent la lecture de la politique monétaire: le PIB US a ralenti à +1,5 % en rythme annualisé au T2 (après +2,1 % au T1), mais la consommation des ménages a progressé de 2,3 %. L'indice PCE a été publié à 3,7 % en glissement annuel pour juillet (anticipations 3,6 %), l'inflation sous-jacente stable à 3,3 %. Le marché donne aujourd'hui une probabilité proche de 64 % au maintien des taux par la Fed en septembre.
Les chiffres remarquables de Nvidia ont rassuré les investisseurs: chiffre d'affaires T2 à 96,2 Mds$ (+106 % sur un an) vs ~92,3 Mds$ attendus, bénéfice net à 59,7 Mds$ (+126 %). Les centres de données ont généré 89 Mds$ (hausse de 117 %), représentant plus de 90 % du CA. Le groupe anticipe environ 108 Mds$ de CA au T3 et vise une croissance d'environ 70 % pour l'exercice fiscal 2028, indiquant une demande soutenue pour ses produits AI malgré des tensions d'approvisionnement et la hausse des coûts des mémoires.
En France, plusieurs publications d'entreprises alimentent la séance: Eiffage publie un CA semestriel de 12,2 Mds€ (+2,3 %) et un bénéfice net de 342 M€ (+12 %) avec un carnet de commandes à 31,5 Mds€; ID Logistics affiche un CA semestriel de 2,08 Mds€ (+18,3 %) et un bénéfice net de 26,2 M€ (+17 %) avec un levier réduit à 0,6x l'Ebitda courant. Pernod Ricard et Stellantis seront également suivis, tandis que Vinci, Veolia et Sodexo ont profité du marché obligataire via des émissions récentes.
Techniquement, le CAC 40 reste sous pression: l'indice a échoué sur la résistance majeure à 8 508 points et une clôture sous cette zone maintient un biais baissier à court terme, avec des supports situés à 8 350 puis 8 280 points. Les prochaines déclarations de la Fed devraient redevenir le principal moteur de la tendance.