Safran progressait de 1,6 % vendredi vers 11h30, alors que le CAC 40 avançait de 0,9 %. Le mouvement a été soutenu par les attentes de Jefferies avant la publication du troisième trimestre. L’intermédiaire prévoit une croissance organique de 13 %, grâce à la vigueur des services de maintenance et des pièces détachées.
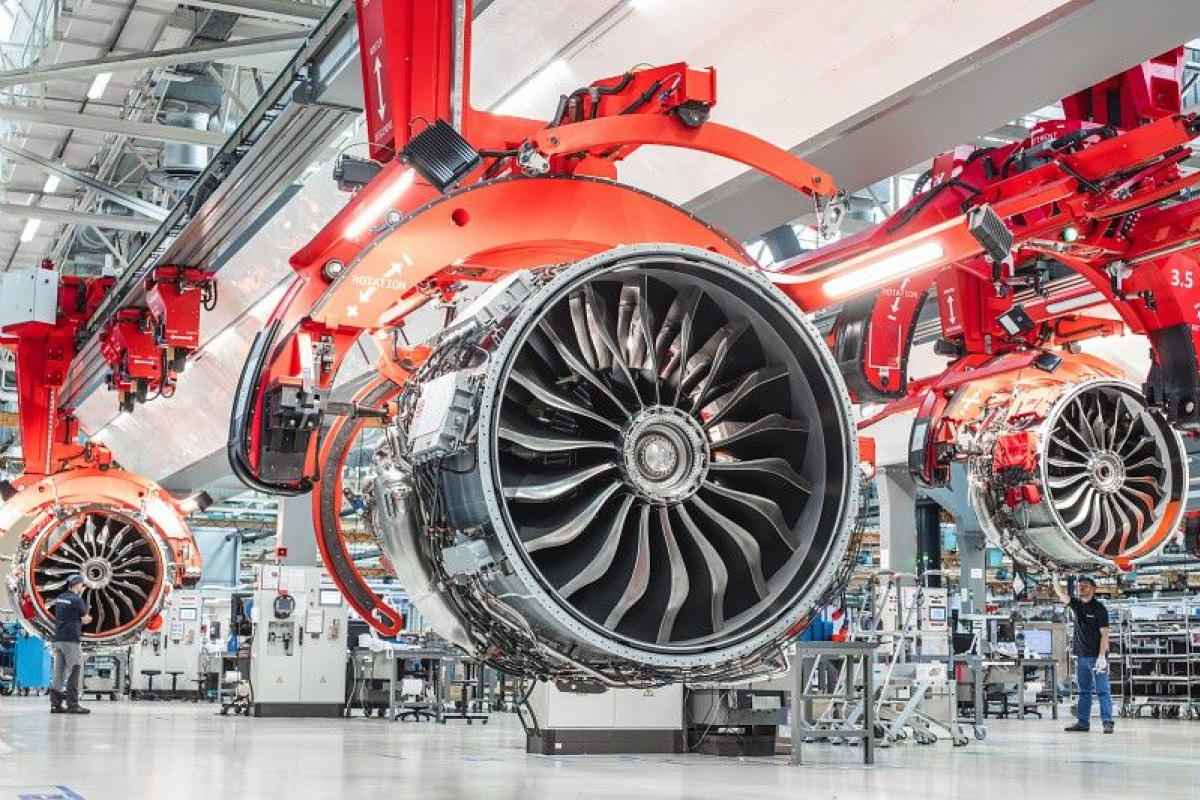
Les livraisons de moteurs LEAP ainsi que la bonne tenue des activités Équipements et Défense pourraient permettre au groupe de relever légèrement ses prévisions annuelles. Cette combinaison est favorable : l’augmentation du parc de moteurs alimente les besoins futurs d’entretien, tandis que les équipements et la défense diversifient les sources de croissance.
Jefferies reste néanmoins prudent. Au quatrième trimestre, les comparaisons deviendront plus exigeantes pour l’après-vente, ce qui pourrait limiter les nouvelles révisions à la hausse. Le courtier maintient donc sa recommandation « conserver » et son objectif de cours de 340 euros. Cette position traduit un équilibre entre une dynamique opérationnelle robuste et une valorisation qui intègre déjà une partie des bonnes nouvelles attendues.
Plusieurs sujets pourraient peser sur la trajectoire de 2027. Jefferies veut notamment mesurer la demande des compagnies aériennes dans un environnement de capacités plus contraintes et de carburant durablement coûteux. Le marché attend aussi des précisions sur les conséquences d’une éventuelle reconduction de la surtaxe française en 2027 et sur les discussions concernant la cession des activités Cabines.
Pour les investisseurs, la publication ne sera donc pas seulement jugée sur le chiffre d’affaires trimestriel. La cadence des livraisons de LEAP, la croissance de l’après-vente et la qualité des perspectives seront essentielles pour déterminer si Safran peut prolonger sa dynamique sans dépendre d’une nouvelle expansion de ses multiples de valorisation.