L'ouverture de la semaine sur la place parisienne se caractérise par une absence d'élan marqué : vers 10h30 le CAC 40 ne progressait que modestement à 8 284,91 points, après une clôture en légère baisse vendredi. Les valeurs technologiques tirent parti de l'engouement récent pour l'intelligence artificielle, stimulé par la présentation d'un nouveau modèle avancé, mais leur poids relatif en Europe limite leur capacité à entraîner l'ensemble du marché.
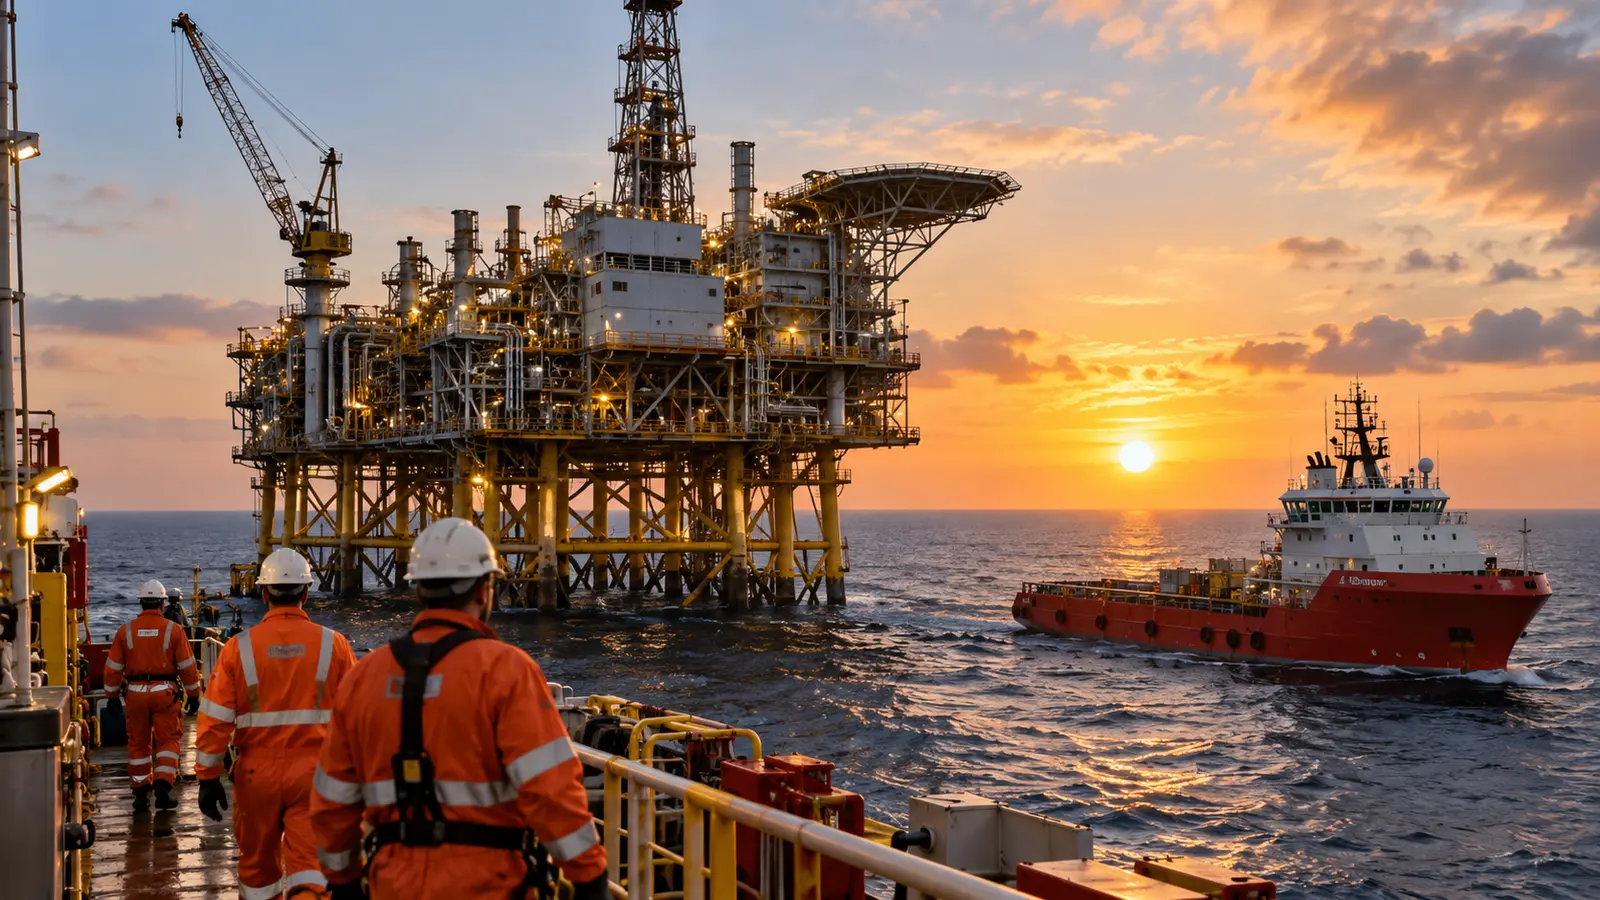
Parmi les gagnants, les titres de semiconducteurs sortent du lot, STMicroelectronics et Soitec affichant des hausses significatives en matinée. Malgré ces mouvements sectoriels, l'indice peine à rester fermement dans le vert en raison d'une conjoncture énergétique défavorable : le Brent s'approche des 97 dollars le baril, pesant sur les perspectives économiques des pays européens fortement importateurs d'hydrocarbures.
Le contexte géopolitique renforce cette pression. Une nouvelle série d'incidents en mer, notamment dans le détroit d'Ormuz, et des échanges hostiles impliquant l'Iran ont ravivé les craintes d'escalade, rappelant que le conflit reste une source de risque pour les approvisionnements et les marchés.
Le marché gazier européen est également sous tension : le contrat de référence TTF grimpe et atteint des niveaux proches du plus haut constaté depuis 2023, tandis que les réserves sont inférieures à la moyenne saisonnière. Ces évolutions alimentent des révisions à la hausse des prévisions d'inflation, ce qui renforce les anticipations d'un relèvement des taux directeurs de la BCE lors de la réunion prévue jeudi.