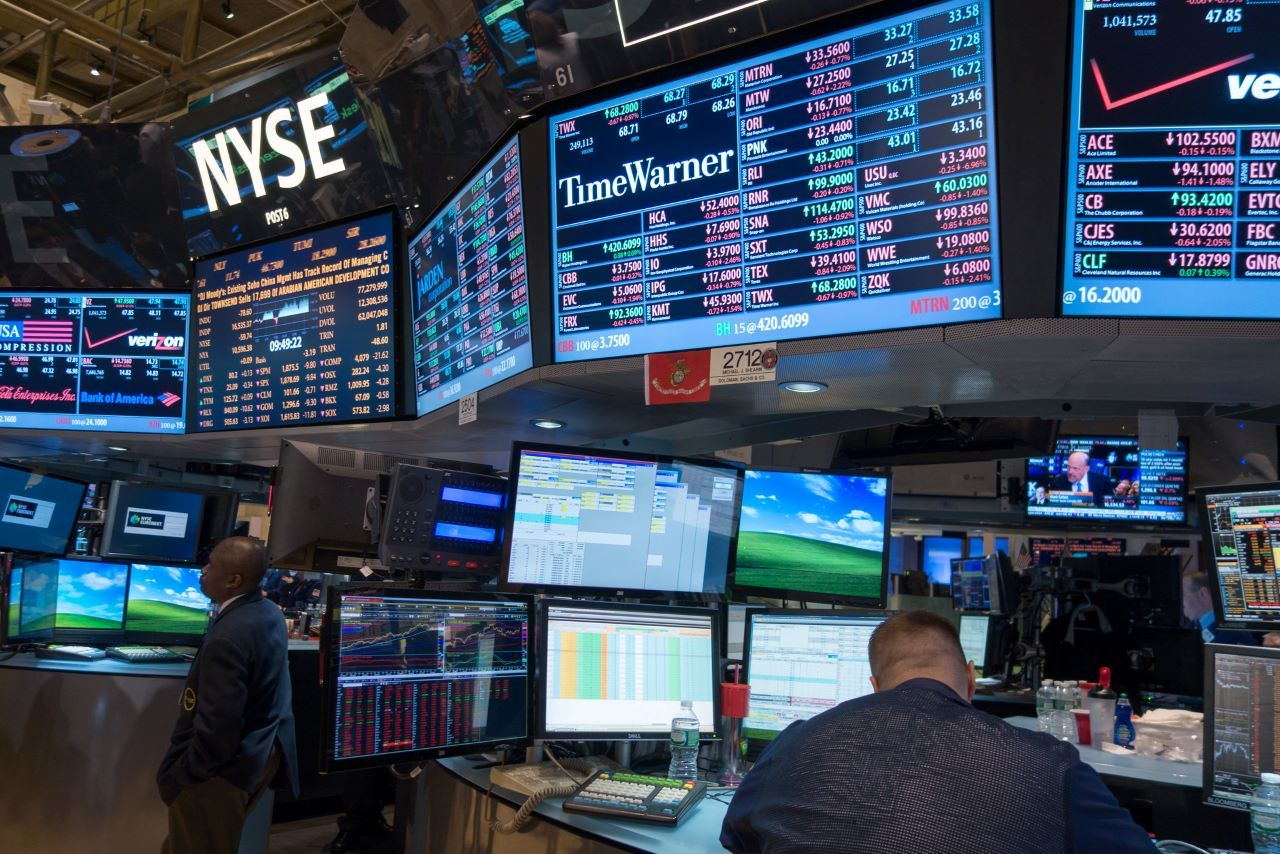
Wall Street aborde une semaine décisive pour les valeurs liées à l’intelligence artificielle. Après plusieurs séances de baisse dans les semi-conducteurs et le matériel informatique, les investisseurs chercheront dans les résultats d’entreprises la preuve que les dépenses massives d’infrastructure peuvent produire des rendements suffisants.
Meta sera au centre de l’attention, aux côtés de Lam Research et Texas Instruments. SpaceX, Tesla, Netflix, Procter & Gamble et GE Aerospace doivent également publier. Selon les données LSEG IBES citées dans les informations disponibles, les bénéfices des sociétés du S&P 500 sont attendus en hausse de plus de 30 % au troisième trimestre, une progression largement portée par les grandes capitalisations liées à l’IA.
Le débat porte moins sur la croissance brute que sur la rentabilité du capital. Goldman Sachs estime que cinq hyperscalers de l’IA pourraient porter leurs investissements à environ 1 200 milliards de dollars l’an prochain. Les marchés voudront savoir si les profits peuvent croître plus vite que ces dépenses. Meta, dont la capitalisation était proche de 1 800 milliards de dollars, donnera un premier signal important sur ce point.
La nervosité s’est déjà manifestée. Le S&P 500 a subi sa plus forte baisse hebdomadaire depuis juin, même s’il restait environ 2 % sous son record du mois. L’indice des semi-conducteurs de Philadelphie a perdu près de 12 % en octobre, tout en conservant une hausse de 57 % depuis le début de l’année, contre environ 12 % pour le S&P 500. La santé et les biens de consommation courante ont mieux résisté, signe d’une rotation sectorielle.
Les taux constituent le second test. Les chiffres d’inflation ont renforcé les anticipations de resserrement monétaire, alors que le coût du capital renchérit déjà le financement des centres de données. Pour les investisseurs, les commentaires sur les dépenses, les flux de trésorerie et le retour sur investissement seront donc aussi importants que les bénéfices publiés. Une bonne saison peut stabiliser les indices ; des perspectives prudentes pourraient prolonger la rotation hors des titres les plus chers.