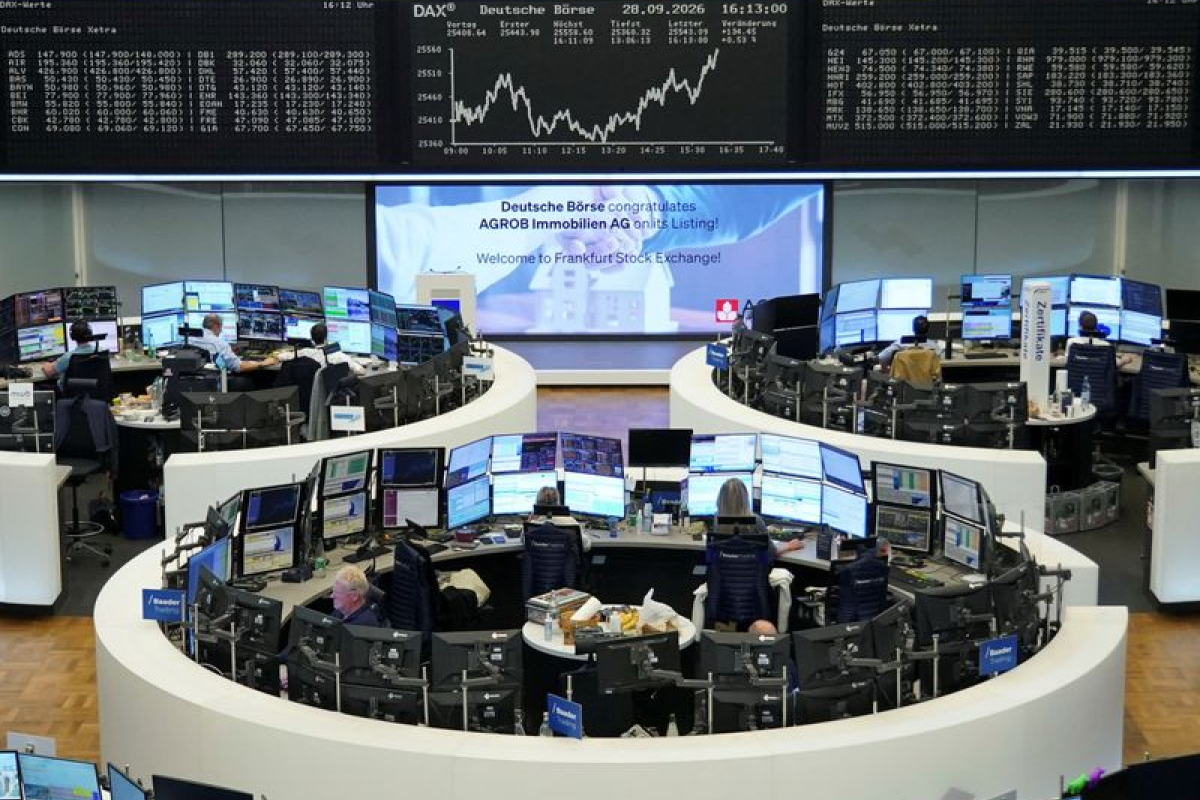
Les marchés européens se sont montrés résilients mais attentistes : le Stoxx Europe 600 a légèrement progressé de 0,1% tandis que le DAX a pris 0,2% et le CAC 40 reculé de 0,1%. Le FTSE 100 est resté quasiment à l’équilibre. Cette consolidation intervient alors que le STOXX 600 conserve néanmoins une performance d’environ +11% depuis le début de l’année et +1,75% depuis le 1er août, en retrait toutefois de la hausse de 3% du S&P 500 sur la même période.
Le contexte géopolitique alimente l’aversion au risque : le Brent a enchaîné six séances de gains pour se rapprocher de 89$ le baril, sur fond d’escalade impliquant l’Iran, des menaces de fermeture du détroit d’Ormuz et de nouvelles frappes des Houthis contre des navires d’approvisionnement militaires. Les efforts diplomatiques annoncés par le président Donald Trump se sont heurtés à des contre-conditions iraniennes réclamant des compensations directes, faisant échouer les négociations.
Sur le plan macroéconomique, les lectures finales de l’inflation de juillet ont confirmé une hausse des prix à la consommation de 2,8% en glissement annuel en Allemagne et en Italie. Les salles de marché se tournent désormais vers le rapport de l’IPC américain : après une création d’emplois surprise en baisse (-23 000 emplois en juillet) et des révisions nettes à la baisse, la probabilité implicite d’une hausse des taux de la Fed en septembre est retombée à environ 45% (contre 67% auparavant).
Côté entreprises, la saison des résultats a soutenu les marchés mais commence à s’essouffler. Le STOXX 600 affiche une croissance agrégée des bénéfices proche de 21% en glissement annuel, portée par les banques, la défense et les infrastructures électriques. Parmi les annonces individuelles, Vestas a bondi de 15% après avoir relevé ses prévisions, Bilfinger a chuté de plus de 6% après ses résultats du T2, et Balfour Beatty a gagné près de 10% en relevant ses prévisions.