Boeing reste engagé dans un redressement industriel encore inachevé. Le constructeur a publié une perte ajustée de 0,34 dollar par action au troisième trimestre, alors que le consensus compilé par LSEG attendait une perte de 0,21 dollar. La perte publiée ressort à 0,26 dollar par action. Les difficultés de l’aviation commerciale ont neutralisé les progrès réalisés dans la défense et les services.
Boeing Commercial Airplanes a enregistré un chiffre d’affaires de 10,7 milliards de dollars, en léger recul. La division affiche une perte d’exploitation de 697 millions et une marge négative de 6,5 %. Le groupe explique cette performance par une composition de livraisons moins favorable et par des coûts de production plus élevés, notamment dans la chaîne d’approvisionnement.
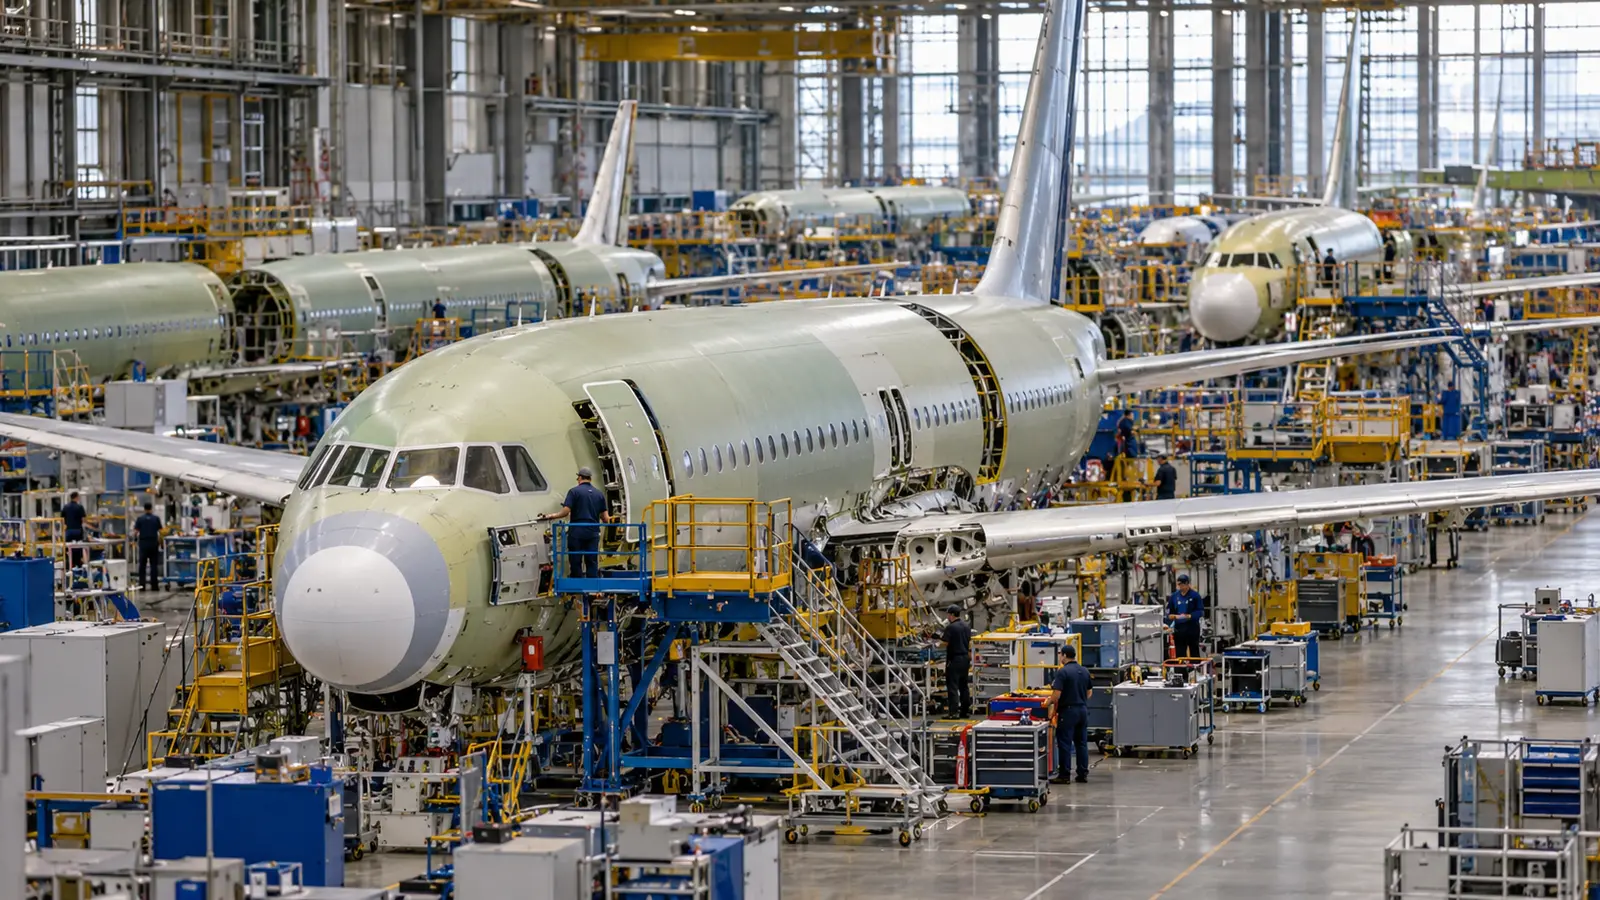
Le principal point de blocage concerne le 737. Boeing peine à faire passer sa cadence mensuelle de 42 à 47 appareils, objectif initialement visé pendant l’été. Le directeur général Kelly Ortberg avait indiqué en septembre que la fabrication des ailes n’avançait pas assez vite. Cette contrainte est centrale car une production plus élevée et régulière est nécessaire pour répartir les coûts fixes et améliorer la trésorerie.
Le trimestre contient néanmoins plusieurs avancées. Les autorités américaines ont certifié les variantes 737-7 et 737-10. Boeing a aussi remporté le contrat du futur chasseur F/A-XX de la marine américaine et dégagé un nouveau trimestre de flux de trésorerie disponible positif. Ces éléments renforcent la visibilité, mais ils ne compensent pas encore les pertes des avions commerciaux.
La division Défense a généré près de 500 millions de dollars de résultat trimestriel, avec une marge de 6,2 %, contre 1,7 % un an plus tôt. L’amélioration vient de livraisons plus élevées, d’une meilleure exécution et de la cession d’une filiale pour 252 millions. Boeing Global Services a pour sa part dégagé un bénéfice de 1 milliard de dollars et une marge de 18,3 %, confirmant son rôle de stabilisateur.
Le bilan progresse lentement. La dette nette est revenue à 25,2 milliards de dollars, contre 25,9 milliards au trimestre précédent et 30,4 milliards un an plus tôt. Cette baisse est encourageante, mais le niveau reste élevé après plusieurs années de crises. La réduction durable de l’endettement dépendra de la capacité à livrer davantage d’appareils sans dégrader les coûts ni la qualité.
Pour l’investisseur, le dossier oppose donc un potentiel de normalisation important à un risque d’exécution toujours élevé. Les certifications et les progrès des autres divisions fournissent des relais positifs. En revanche, la perte supérieure aux attentes montre que le redressement de l’activité commerciale reste fragile.
Les prochains indicateurs clés seront la cadence du 737, la marge de la branche commerciale, le flux de trésorerie disponible et la dette nette. Une accélération maîtrisée des livraisons pourrait améliorer rapidement les résultats. De nouveaux retards ou tensions chez les fournisseurs prolongeraient au contraire la pression sur les marges et le bilan.