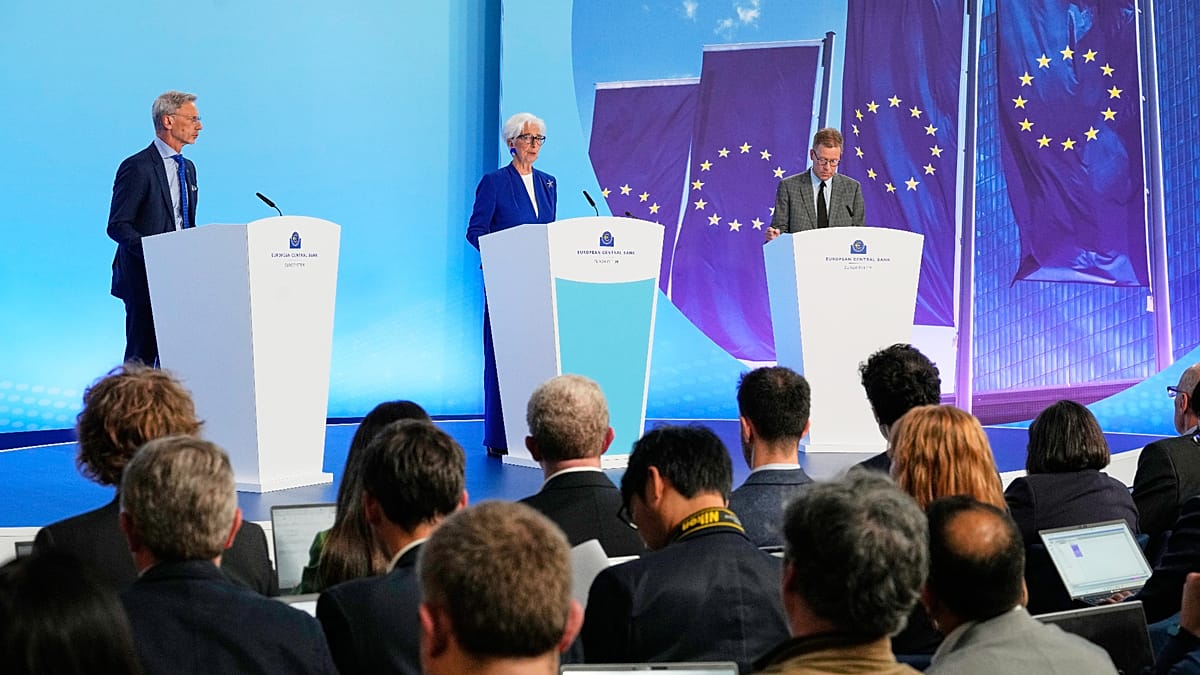
Une nouvelle étude publiée par la Banque centrale européenne met en lumière le poids de la communication entre deux réunions de politique monétaire. Les économistes Klodiana Istrefi, Florens Odendahl et Giulia Sestrieri ont analysé les réactions de marché aux décisions officielles, mais aussi aux discours et interviews des principaux responsables de l’Eurosystème.
Leur base de données couvre 304 décisions formelles de politique monétaire et environ 5 000 prises de parole publiques entre janvier 1999 et le début de 2024. Environ 45 % des annonces officielles ont provoqué une réaction jugée significative sur les marchés. La proportion est plus faible pour un discours ou une interview pris isolément, ce qui s’explique notamment par la diversité des thèmes abordés hors des réunions du Conseil des gouverneurs.
L’enseignement principal vient de l’effet cumulé. Comme les interventions publiques sont beaucoup plus fréquentes que les décisions formelles, elles peuvent, ensemble, peser autant sur les anticipations de politique monétaire. L’étude souligne aussi que cette communication améliore la mesure de la transmission de la politique monétaire vers l’économie réelle, notamment à travers les anticipations de taux, puis l’inflation et le chômage.
Toutes les voix ne semblent pas avoir la même portée. Les présidents de la BCE affichent en moyenne l’impact de marché le plus important, devant les gouverneurs des banques centrales nationales puis les membres du directoire. Pour les investisseurs, cela signifie que le calendrier de la BCE ne se limite pas aux réunions de taux : les prises de parole entre deux décisions peuvent elles aussi modifier progressivement la trajectoire anticipée des rendements, de l’euro et des actifs risqués.