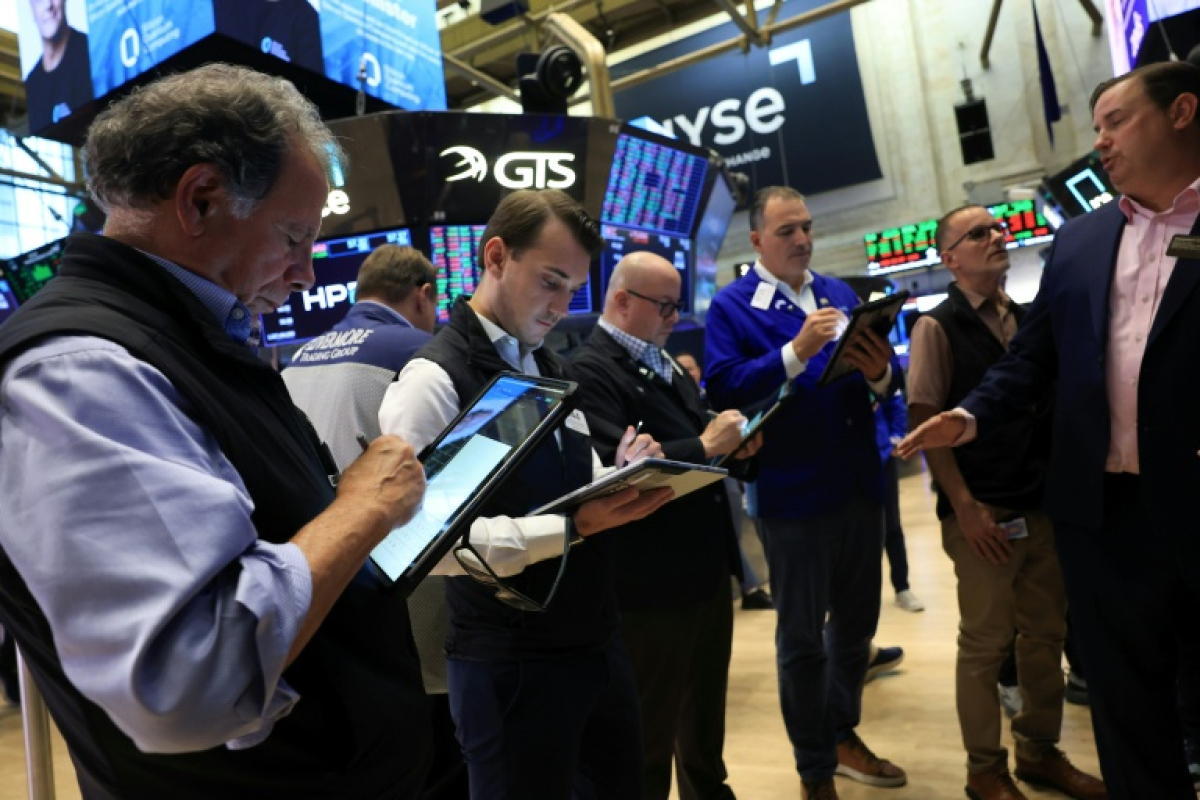
La séance du 24 septembre a été dominée par un double choc de marché : la remontée du pétrole et la persistance de taux obligataires élevés. Peu avant 17 h GMT, le Brent gagnait 1,61 % à 104,74 dollars le baril et le WTI 1,80 % à 93,82 dollars. Une demi-heure plus tôt, le Brent avait brièvement atteint 108,10 dollars et le WTI 96,69 dollars, soit des hausses proches de 5 %.
Les tensions géopolitiques autour du détroit d’Ormuz et du Moyen-Orient ont continué de limiter la visibilité sur l’offre énergétique. En parallèle, les rendements souverains sont restés élevés. Le dix ans japonais a approché 3,08 %, un sommet sur trente ans, tandis que le trente ans américain a atteint un plus haut depuis 2004. En Europe, le Bund allemand à dix ans a terminé autour de 3,60 %, contre 4,69 % pour l’OAT française.
Les actions ont absorbé ce durcissement des conditions financières. Francfort a terminé en baisse de 0,57 %, Milan de 0,85 %, Paris de 0,52 % et Londres de 0,24 %. À New York, les principaux indices évoluaient également en léger recul en fin d’après-midi. Le marché doit désormais arbitrer entre une activité économique encore solide dans plusieurs pays et une inflation énergétique susceptible de prolonger des politiques monétaires restrictives.
La dispersion sectorielle a confirmé cette lecture : Londres a mieux résisté grâce à la progression de grandes valeurs pétrolières, alors que des titres plus sensibles au coût du capital ont souffert. Cette divergence rappelle que, dans un choc énergétique, l’effet sur les indices dépend autant de leur composition que de la direction générale du marché.