Samsung Electronics prévoit un bénéfice d’exploitation de 107 400 milliards de wons, soit environ 80,2 milliards de dollars, pour le troisième trimestre. Le montant dépasse légèrement l’estimation LSEG SmartEstimate de 106 100 milliards et représente près de neuf fois le niveau de l’année précédente. Ce serait le quatrième record trimestriel consécutif du groupe.
Le chiffre d’affaires est attendu à 195 000 milliards de wons, en hausse de 127 % sur un an. Le moteur principal est la mémoire : l’offre limitée de DRAM et de NAND conventionnelles coïncide avec une demande croissante de mémoire à haute bande passante, indispensable aux accélérateurs d’intelligence artificielle. Selon une estimation citée, les volumes de HBM de Samsung auraient progressé d’environ 50 % par rapport au trimestre précédent.
Samsung et Micron estiment que le déséquilibre entre l’offre et la demande pourrait durer jusqu’en 2028. Cette tension soutient les prix et les marges des fabricants de mémoire, mais elle crée un effet contradictoire au sein de Samsung. Les mêmes composants plus chers augmentent le coût de ses smartphones et appareils électroniques, ce qui comprime les marges de ces divisions. Un won plus fort peut également réduire la valeur en monnaie locale des ventes réalisées en dollars.
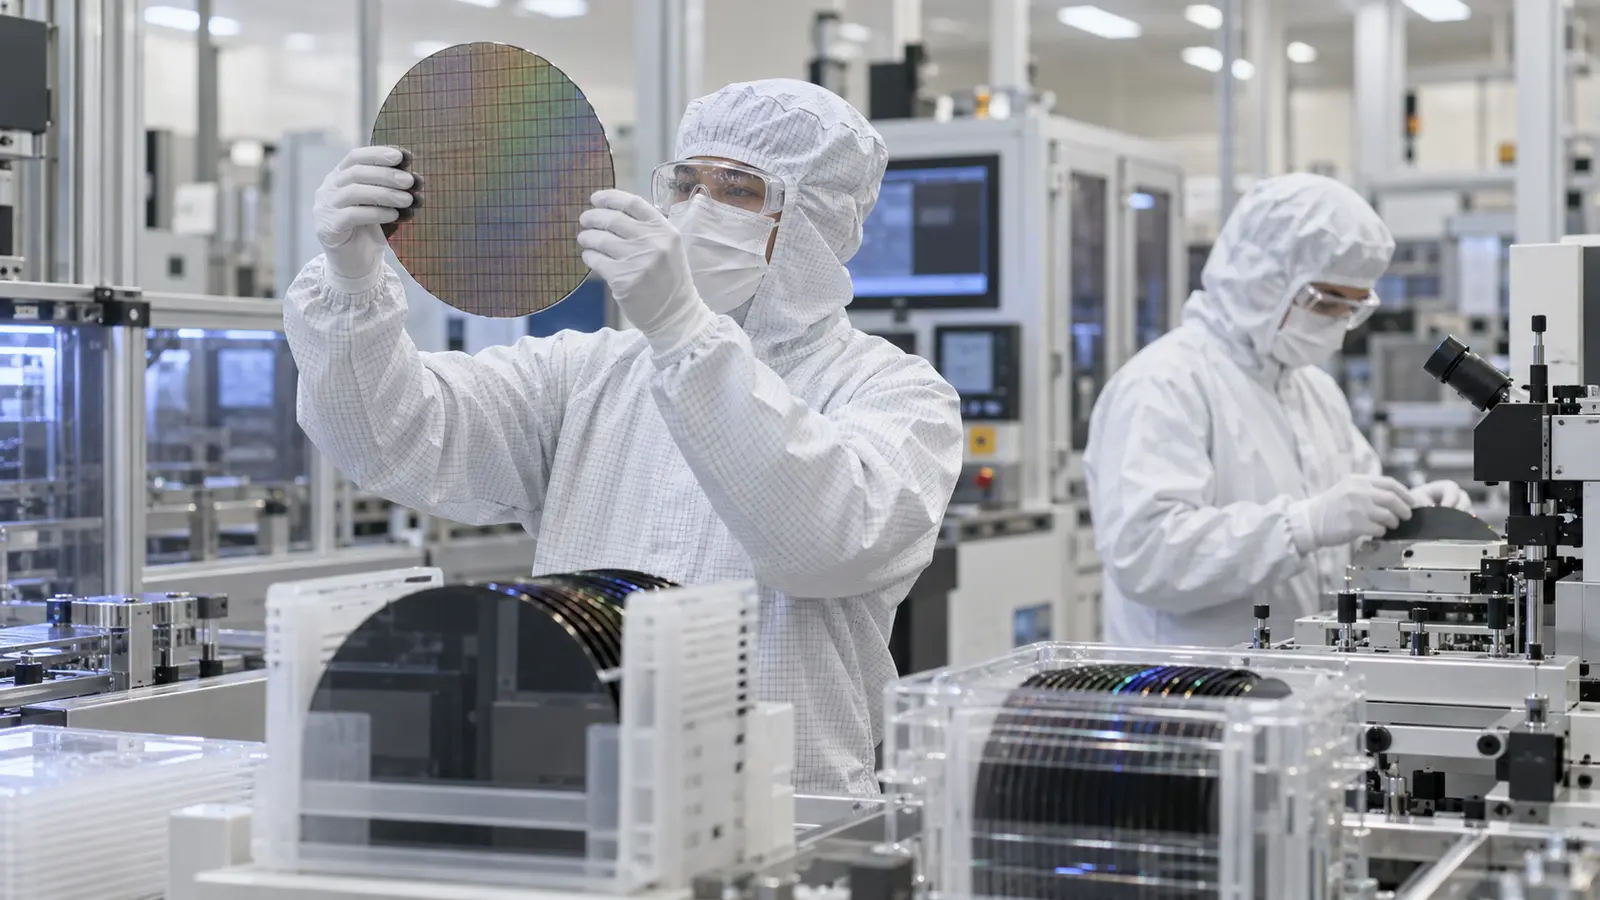
La fonderie resterait déficitaire en raison de coûts fixes élevés et d’un taux d’utilisation encore faible, même si une amélioration est attendue avec la demande de procédés avancés. Samsung cherche à réduire son retard sur TSMC, tandis qu’AMD continue d’examiner des partenariats avec le groupe dans la mémoire et la fabrication.
Les résultats détaillés seront publiés le 29 octobre, avec la contribution de chaque division et des informations attendues sur le retour aux actionnaires. Ces éléments permettront de vérifier si l’exceptionnelle rentabilité de la mémoire compense durablement les faiblesses de la fonderie et la pression sur l’électronique grand public.