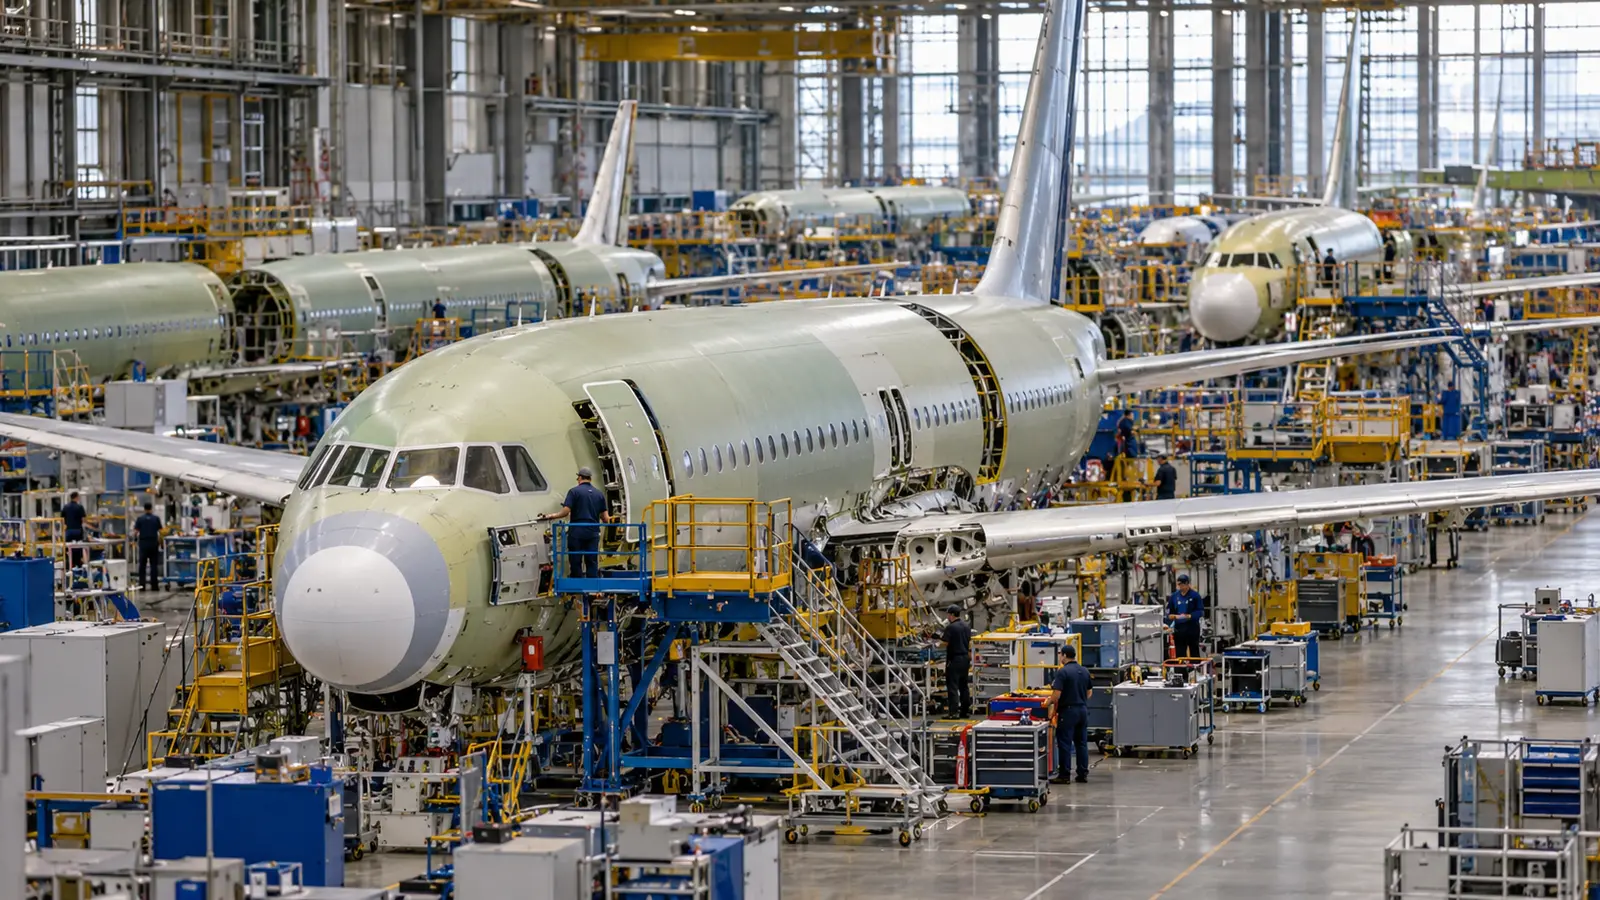
Avis indicatif : À conserver\nCours de référence : 354,90 € au 18/08/2026\nHorizon : 18 à 36 mois\n\nThèse d’investissement\nSafran est l’un des grands gagnants de la reprise structurelle de l’aéronautique civile, tout en gardant une exposition intéressante à la défense et aux équipements. Le cœur de la création de valeur reste le marché de l’après-vente moteurs, très rentable et soutenu par l’augmentation continue des heures de vol.\n\nRésultats financiers\nLe S1 2026 a été remarquable. Safran a publié 17,571 Md€ de chiffre d’affaires ajusté, en hausse de 19 %, un résultat opérationnel courant de 3,237 Md€, soit une marge de 18,4 %, et un free cash flow de 2,616 Md€. Le groupe a relevé sa guidance annuelle.\n\nValorisation\nEn annualisant l’EPS semestriel publié de 4,63 €, le titre se traite sur un ordre de grandeur supérieur à 38 fois ce rythme de bénéfice. C’est cher en absolu, mais cohérent avec une entreprise qui combine croissance, marges élevées et génération de cash très puissante.\n\nCatalyseurs\nPoursuite du redressement du trafic aérien, essor des activités de maintenance, montée en puissance des besoins de défense en Europe et capacité à relever encore les objectifs si la demande civile reste robuste.\n\nPrincipaux risques\nTensions sur la chaîne d’approvisionnement aéronautique, retards de production chez les avionneurs, variations de change et risque de déception si le cycle civil ralentit plus tôt qu’attendu.\n\nNiveaux techniques importants\nSupport : 344-345 €, puis 330 €. Résistance : 365-366 €.\n\nCette analyse a une vocation pédagogique et informative. Elle ne constitue pas un conseil en investissement personnalisé ni une recommandation adaptée à votre situation patrimoniale, à votre profil de risque ou à vos objectifs.
Toutes les actualités
BOURSE
Safran : un champion opérationnel, mais déjà largement reconnu en Bourse
Safran affiche une dynamique opérationnelle exceptionnelle. À 354,90 € au 18 août 2026, la qualité est incontestable mais le point d’entrée devient plus exigeant.