ASM International a dépassé les attentes au troisième trimestre et relevé ses perspectives de croissance. Le fabricant néerlandais d’équipements pour semi-conducteurs prévoit désormais de franchir 5,7 milliards d’euros de chiffre d’affaires dès 2027, soit trois ans avant l’échéance initialement fixée à 2030.
Les revenus du troisième trimestre ont atteint 1,16 milliard d’euros, contre un consensus de 1,10 milliard. Pour le quatrième trimestre, ASM vise 1,23 milliard d’euros, avec une marge de variation de 5 %, alors que les analystes interrogés par LSEG attendaient 1,18 milliard. Les nouvelles ambitions pour 2027, exprimées à taux de change constants, dépassent également les 5,41 milliards anticipés par le marché.
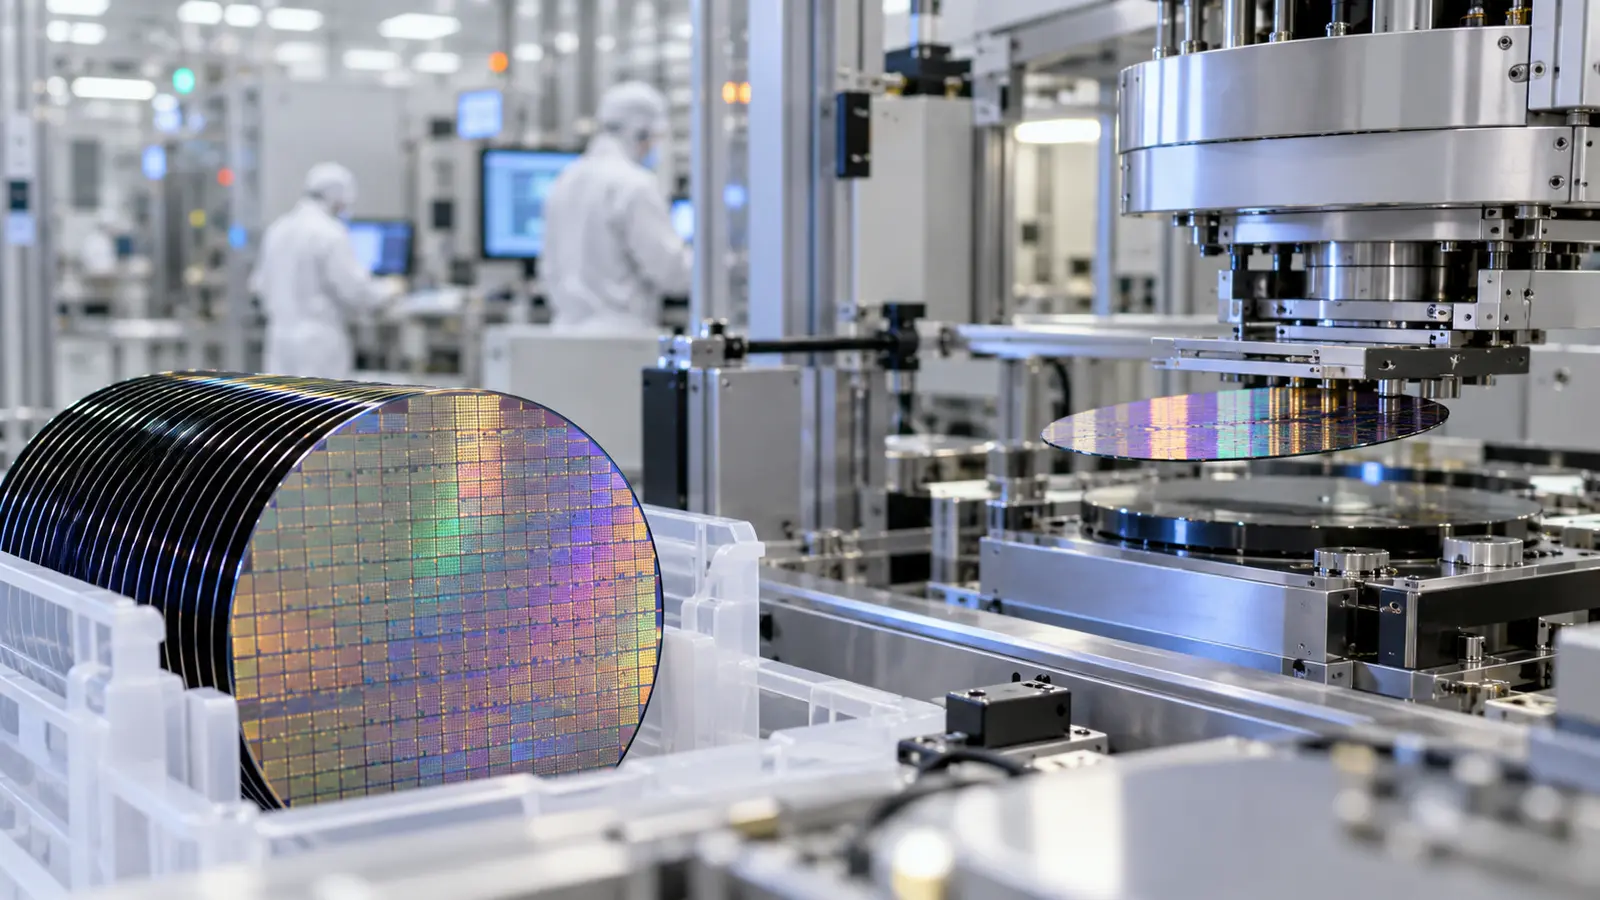
Cette accélération repose sur les investissements consacrés aux infrastructures d’intelligence artificielle. Les fabricants de puces cherchent à produire des composants plus puissants et plus complexes, ce qui augmente leurs besoins en équipements de fabrication avancée. ASM bénéficie notamment de son expertise dans le dépôt par couches atomiques, ou ALD. Cette technologie permet d’appliquer des films extrêmement fins sur les plaquettes de silicium avec une grande précision.
L’ALD devient plus important à mesure que les architectures de semi-conducteurs gagnent en complexité. ASM se trouve ainsi exposé à une partie stratégique de la chaîne de valeur, moins visible que les concepteurs de puces, mais directement soutenue par l’augmentation des capacités de production.
Pour l’investisseur, l’avance de trois ans sur l’objectif de revenus constitue un signal fort. Elle confirme que la demande industrielle liée à l’IA ne se limite pas aux commandes de processeurs et se diffuse aux fournisseurs d’équipements. Cette dynamique reste toutefois cyclique et dépend des budgets d’investissement des grands fabricants de semi-conducteurs.
Les attentes sont désormais élevées. Jefferies estime que la croissance supérieure à 33 % envisagée pour 2027 pourrait laisser une marge de progression limitée et exposer le titre à un risque de déception. Une forte croissance annoncée ne garantit pas que l’action progressera si cette performance est déjà intégrée dans sa valorisation.
Les prochains points à surveiller seront les commandes, la réalisation de l’objectif du quatrième trimestre, les marges et la discipline d’investissement des fabricants de puces. ASM présente une trajectoire opérationnelle solide, mais la création de valeur boursière dépendra de sa capacité à continuer de dépasser des anticipations déjà relevées.