Le point d'orgue de la semaine dernière a été la publication du rapport Non Farm Payrolls (NFP) sur l'emploi privé américain. Le nombre de créations d'emplois a atteint 162 000 contre un consensus à 55 000, tandis que le salaire horaire moyen (+0,3%) et le taux de chômage (4,1%) sont restés en ligne avec les attentes. Les révisions à la hausse et une large diffusion sectorielle ont accentué l'impression d'un marché du travail solide.
Cette vigueur de l'emploi a été perçue de façon mitigée par les investisseurs : un marché du travail en bonne santé augmente la probabilité que la Fed renforce sa lutte contre l'inflation. L'outil FedWatch du CME donne désormais approximativement 58,4% de chances à une hausse de 25 points de base lors de la réunion du 16 septembre, ce qui pèse sur les actifs risqués et explique la réaction négative des indices américains et européens.
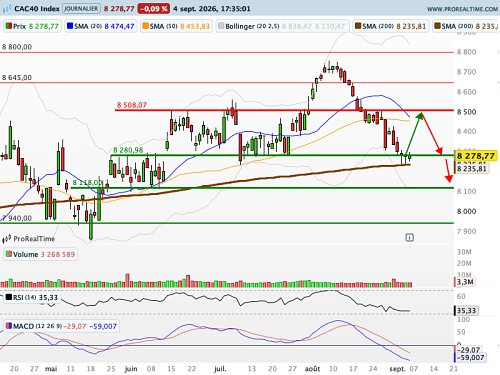
Sur les places européennes, le CAC 40 a clôturé en léger repli, autour de 8 278 points, après une séance marquée par un fort flux vendeur. Techniquement, la formation d'une bougie vendeuse et la menace d'une cassure du support des 8 280 points augmentent le risque de poursuite baissière à court terme. Les objectifs chartistes à surveiller sont mentionnés à 8 280 puis la moyenne mobile à 200 périodes si le premier niveau cède.
Au niveau des valeurs, Vivendi a reculé après des comptes semestriels décevants liés à Gameloft, tandis que GTT a profité d'une révision d'opinion favorable de Berenberg. Ipsos a été pénalisé par une dégradation de Kepler Cheuvreux. Par ailleurs, les autres marqueurs de risque — euro/dollar autour de 1,1610, WTI à ~90$, Treasuries 10 ans au‑dessus de 4,80% et VIX à 14,53 — confirment un environnement attentiste avant la prochaine salve de chiffres d'inflation et d'indicateurs de confiance en zone euro.

