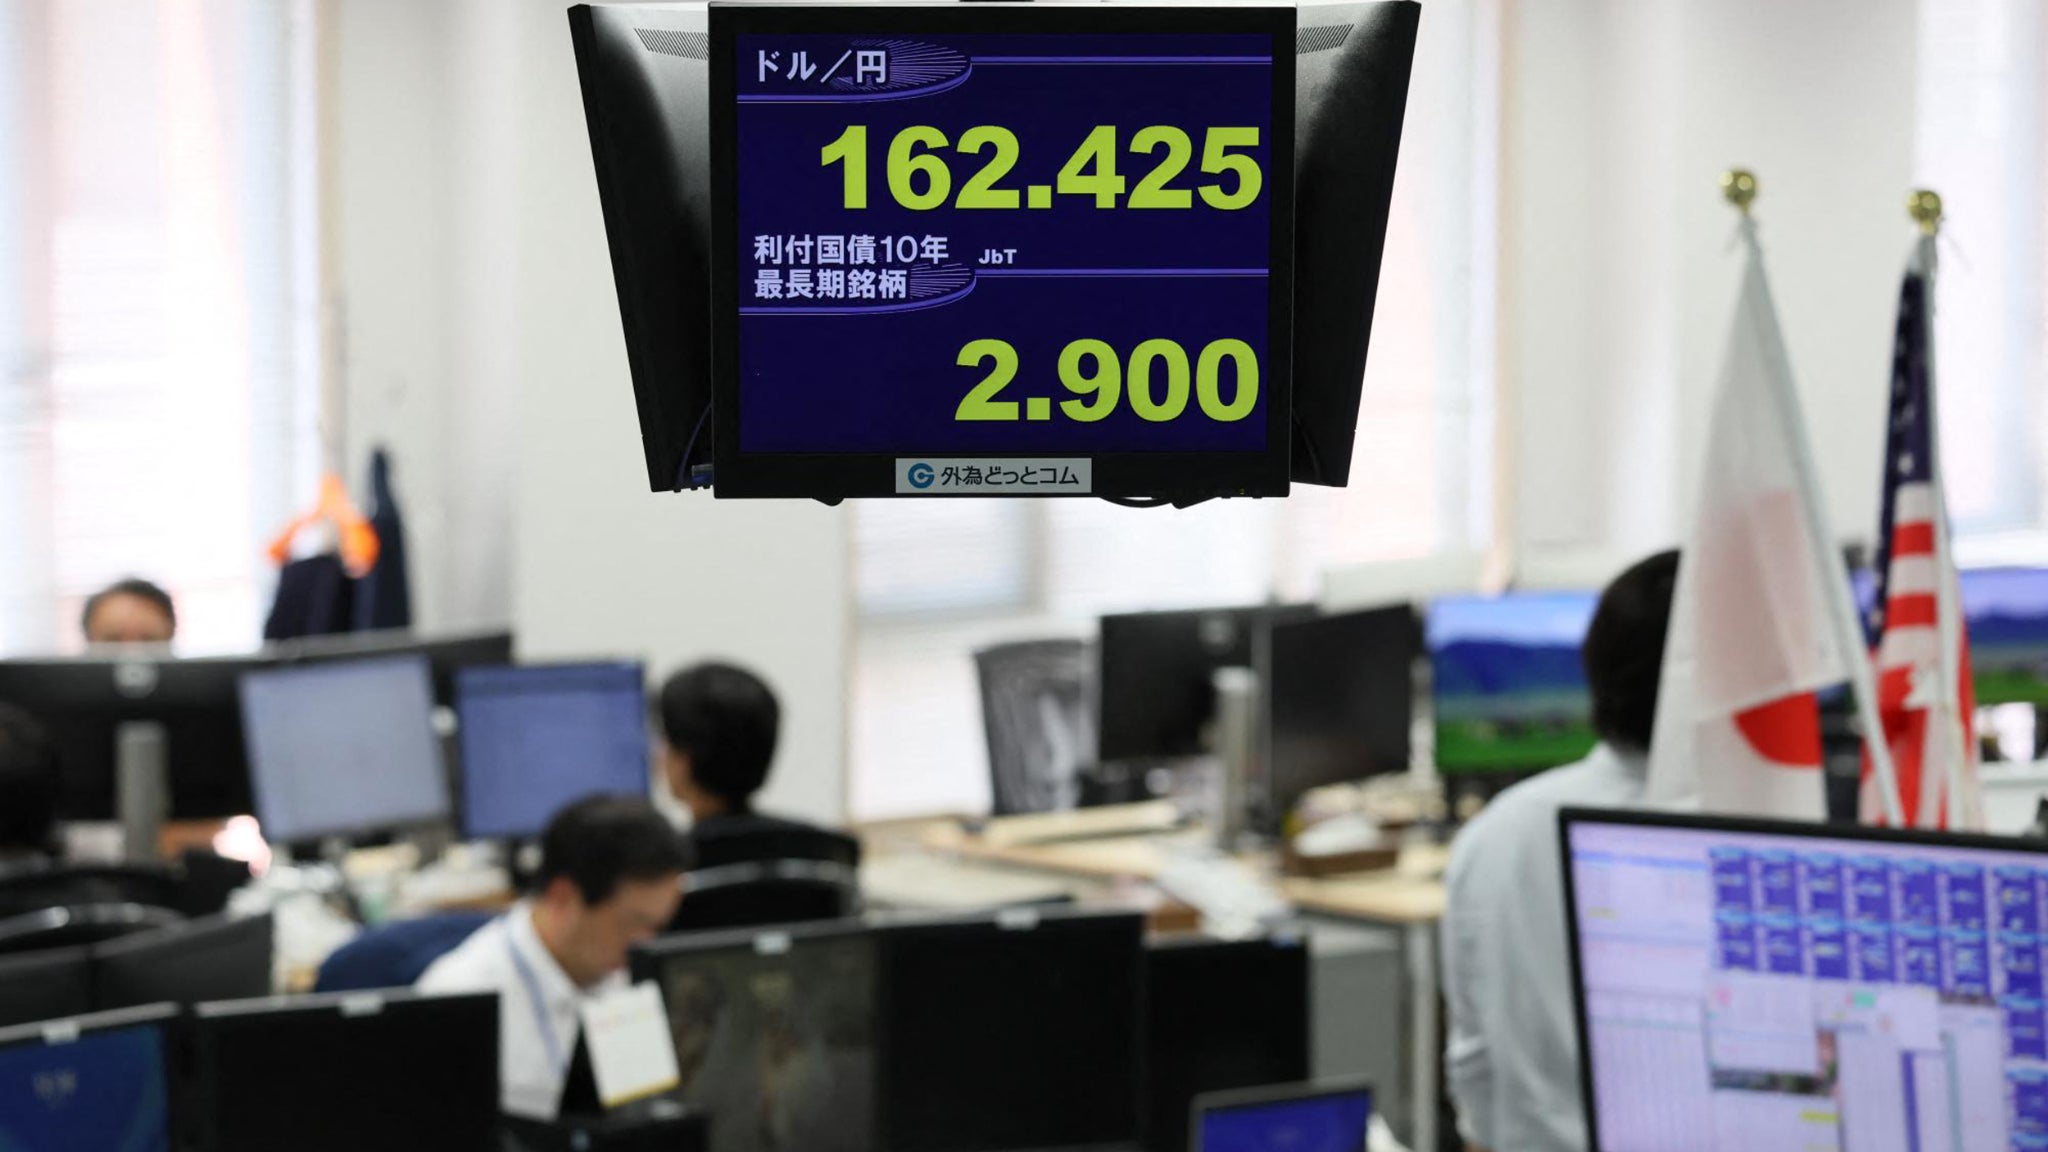
Les marchés obligataires connaissent une secousse globale : les taux à 10 ans grimpent partout, reflétant des craintes d’inflation et d’endettement. Le rendement du Japon à 10 ans a atteint 3% pour la première fois depuis 1996; les bons allemands et français à 10 ans ont regagné des niveaux inédits depuis respectivement 2011 et 2008; et le rendement américain à 10 ans s’établissait autour de 4,80%, son plus haut depuis mi-2023.
Plusieurs facteurs se conjuguent. La remontée des prix du pétrole, alimentée par un regain d’hostilités entre les États-Unis et l’Iran, renforce les anticipations d’inflation, tandis que le discours de Kevin Warsh à Jackson Hole a ravivé la perspective de nouvelles hausses de taux. Parallèlement, la dette publique atteint des paliers préoccupants : la dette américaine a franchi 40 000 milliards de dollars et le ratio dette/PIB dépasse ou atteint 100% pour l’ensemble des grandes économies du G7 sauf l’Allemagne.
Autre moteur significatif : l’essor des émissions obligataires destinées à financer l’intelligence artificielle. Cinq poids lourds — Alphabet, Amazon, Meta, Microsoft et Oracle — ont émis 220 milliards de dollars cette année pour centres de données et modèles, plus du double du volume de l’an passé. Au total, les émissions mondiales d’obligations d’entreprises ont atteint un record de 4 900 milliards de dollars depuis le début de 2026, en hausse de 14% sur un an selon LSEG.
Les implications sont concrètes : la hausse des rendements renchérit le coût des emprunts privés (les prêts hypothécaires à 30 ans aux États-Unis ont frôlé 6,7%) et alourdit le refinancement des États. Les interventions publiques — rachats annoncés par le Trésor américain et possibilité d’achats par la BCE ou la BoE — ont pour but de contenir une hausse « désordonnée », mais les marchés restent vigilants. Les investisseurs évoquent que seule une réduction durable de la dette ou une reprise de la croissance pourra inverser la tendance.