Les fabricants chinois ne se contentent plus des petites cylindrées d'entrée de gamme. Ils gagnent désormais du terrain sur les motos plus puissantes, un segment à plus forte valeur où les constructeurs japonais et européens disposent d'une longue avance en matière d'image, de technologie et de réseau commercial.
Les chiffres d'importation illustrent ce changement. En 2025, la Chine a représenté 27,1 % des importations de motos dans l'Union européenne, pour une valeur proche d'un milliard d'euros, selon l'Association des constructeurs européens de motocycles. Sur les machines de plus de 250 cm3, sa part approche un tiers des importations, contre seulement 7 % en 2019. Cette progression repose notamment sur un avantage tarifaire: les modèles chinois sont généralement proposés 10 % à 25 % moins cher que leurs rivaux européens ou japonais.
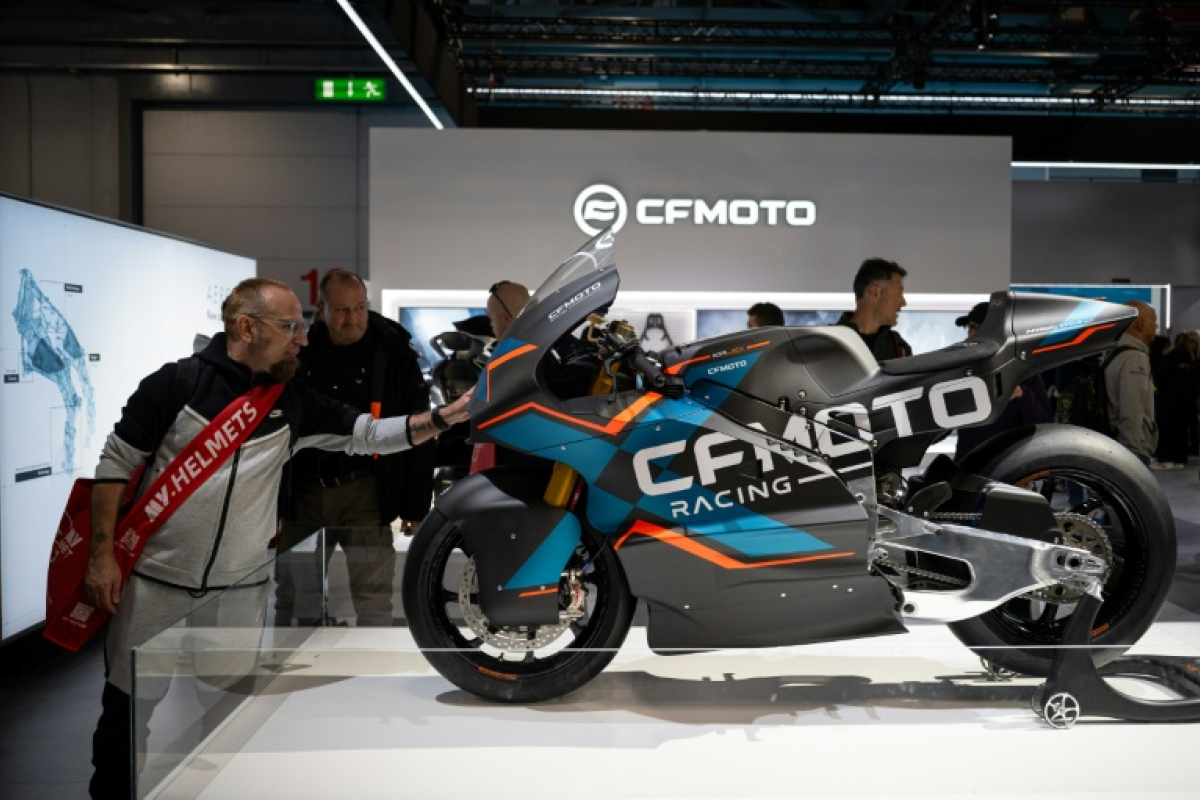
La percée devient visible en France. En octobre, CFMoto s'est hissé au cinquième rang des marques, devant plusieurs noms historiques. Zontes, QJ Motor et Voge progressent également. Le mouvement ne repose pas uniquement sur les prix. CFMoto a renforcé sa notoriété grâce à la compétition, à ses liens industriels avec KTM et à ses résultats en Moto3. Le groupe Qianjiang, propriétaire de Benelli depuis 2005, bénéficie pour sa part d'une marque européenne connue et d'un accès plus direct aux réseaux de distribution.
Pour les investisseurs, cette offensive peut comprimer les marges des acteurs établis si elle déclenche davantage de remises, de dépenses marketing ou d'investissements dans les gammes intermédiaires. Elle peut aussi modifier l'équilibre chez les distributeurs, qui arbitrent entre volumes supplémentaires et coûts nécessaires pour bâtir un service après-vente crédible. Les fournisseurs européens pourraient conserver des débouchés si les nouveaux entrants localisent davantage leurs achats, mais cette hypothèse dépend de leurs choix industriels.
Le débat commercial constitue un autre point sensible. Les motos chinoises supportent un droit de douane de 6 % à l'entrée dans l'Union européenne, alors que le taux appliqué en Chine peut atteindre 45 % pour les produits européens. L'industrie européenne, qui estime soutenir environ 210 000 emplois, réclame davantage de réciprocité. Une réponse réglementaire pourrait modifier rapidement l'avantage de prix.
La trajectoire reste toutefois incertaine. Une part élevée des importations ne signifie pas automatiquement une part équivalente des ventes finales. La fiabilité à long terme, la disponibilité des pièces, la densité du réseau et la valeur de revente détermineront la fidélité des clients. Les marques historiques conservent donc des barrières importantes, mais elles ne peuvent plus considérer la concurrence chinoise comme marginale.