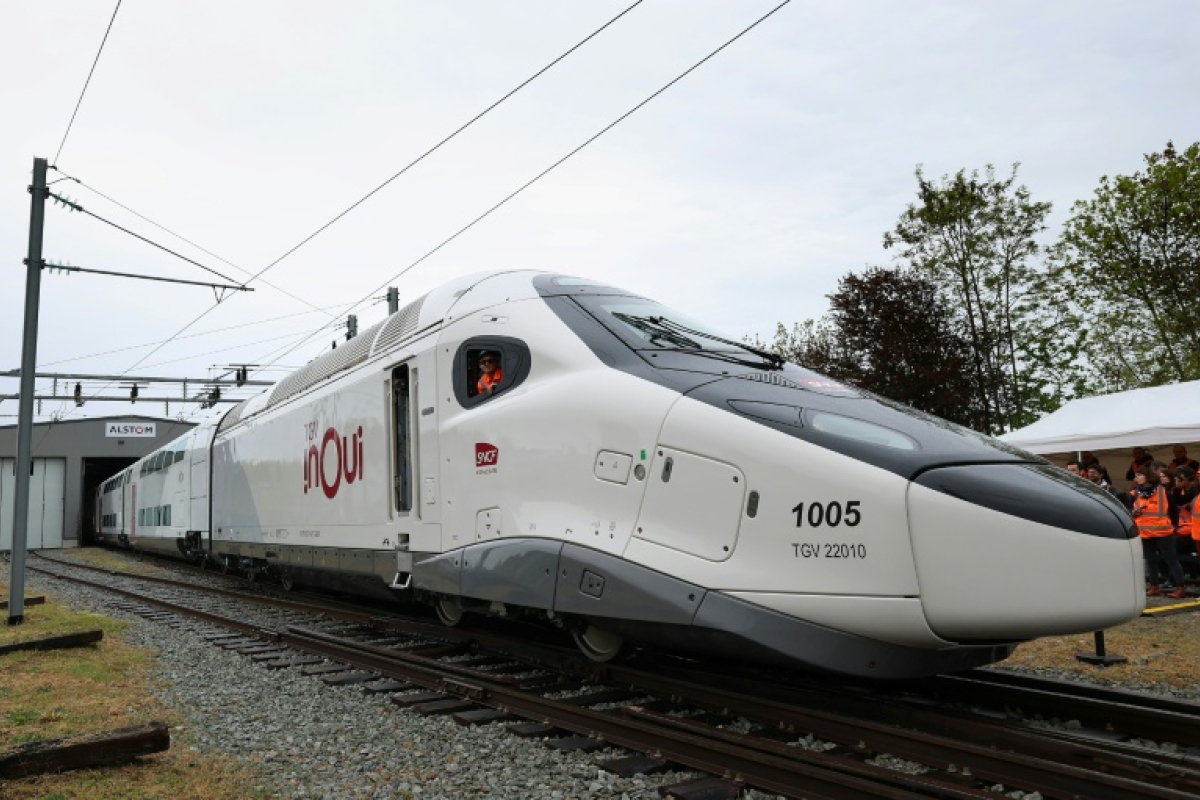
Le nouveau TGV conçu par Alstom entre enfin en service commercial entre Paris et Marseille, après deux ans et demi de retard. Pour l’industriel français, cette mise en circulation représente une étape importante: elle transforme un programme longtemps marqué par les difficultés techniques et l’homologation en une référence visible auprès de la SNCF et de futurs clients internationaux.
La commande porte sur 160 rames pour plus de 5 milliards d’euros. Cent sont destinées au marché français, quinze aux liaisons entre la France et la Belgique, trente au réseau Eurostar et environ quinze au développement de la SNCF en Italie. Ce volume offre à Alstom un carnet industriel de long terme, puisque le remplacement progressif du parc actuel doit s’étendre sur une dizaine d’années.
Le nouveau train ne dépasse pas les 320 km/h des rames les plus récentes, mais il promet une meilleure économie d’exploitation. Son aérodynamisme doit réduire la consommation d’énergie de 20 %, tandis que sa capacité augmente jusqu’à 20 %. Sur Paris-Marseille, il proposera 573 places contre 500 actuellement, et une configuration en classe unique pourra accueillir jusqu’à 700 voyageurs.
La modularité constitue un autre argument commercial. Le train peut passer de huit à neuf voitures et adapter la répartition entre première et deuxième classes selon les lignes ou les saisons. La maintenance prédictive, alimentée par 25 000 informations analysées en temps réel, doit réduire de 30 % les coûts de maintenance et limiter les immobilisations. Pour un opérateur, ces gains peuvent améliorer l’utilisation du matériel et la rentabilité par siège.
Le programme conserve néanmoins une zone de risque. Les retards liés au Covid, les difficultés techniques et la durée des essais ont repoussé plusieurs fois la mise en service. L’homologation finale n’a été obtenue qu’en mai 2026, après trois ans et demi de tests. Le passage à une exploitation régulière devra maintenant confirmer la fiabilité, la disponibilité et les économies annoncées.
Pour l’actionnaire d’Alstom, l’événement est positif mais ne suffit pas à lui seul à déterminer la performance financière du groupe. La valeur dépendra de la cadence de livraison, du respect des coûts, de la conversion du carnet de commandes en trésorerie et de la maîtrise des éventuelles pénalités. Le succès opérationnel en France pourrait renforcer la crédibilité commerciale du modèle, notamment en Europe, mais la concurrence reste forte face à Hitachi et aux autres constructeurs. La priorité sera donc de vérifier que l’innovation technique se traduit en exécution industrielle rentable.