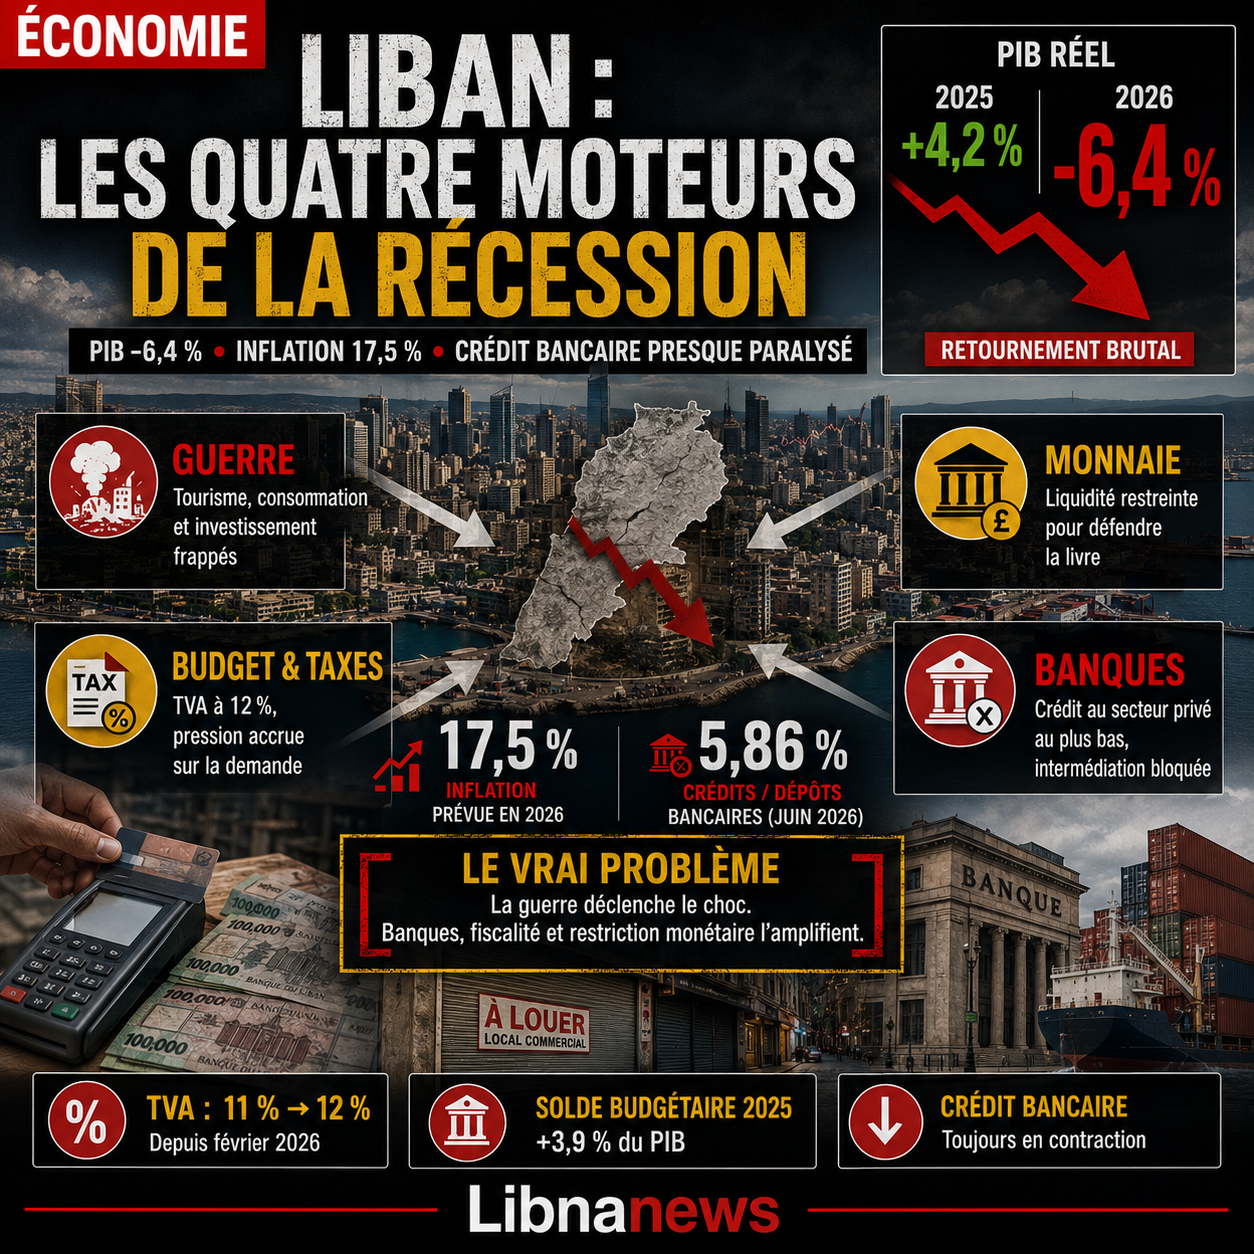
L’économie libanaise bascule en 2026 avec une contraction attendue de 6,4 %, un retournement majeur après un rebond de 4,2 % en 2025. Une institution internationale estime que la croissance se situe environ 10,4 points sous le niveau qu’elle aurait atteint sans la reprise de la guerre : le choc sécuritaire est immédiat (tourisme, déplacements, dégâts, prudence des entreprises), mais il intervient dans un paysage économique déjà fragilisé par des politiques restrictives et un système bancaire qui finance très peu l’économie réelle.
La Banque du Liban maintient une gestion stricte de la liquidité en livres pour protéger le taux de change, ce qui a permis d’éviter une nouvelle dépréciation de la livre mais a aussi limité la capacité du système financier à créer du crédit. À fin juin 2026, les crédits au secteur privé ne représentaient que 5,86 % des dépôts bancaires ; le stock de prêts privés s’élevait à environ 453 000 milliards de livres, en recul de 2,66 % depuis le début de l’année et de 7,4 % sur 12 mois. Les dépôts restent massivement dollarisés (≈98,7 %).
Cette rareté du crédit pèse fortement sur les importateurs et les entreprises : absence de lettres de crédit, mobilisation d’euros/dollars propres pour financer commandes et stocks, coûts de trésorerie répercutés sur les prix. L’effet conjugué de la hausse des coûts (pétrole, fret), des prélèvements à l’importation et d’une inflation attendue autour de 17,5 % nourrit une « inflation structurelle » tout en comprimant l’investissement.
Sur le plan budgétaire, l’État a cherché à préserver l’équilibre : un excédent global d’environ 3,9 % du PIB en 2025 et des mesures 2026 (hausse de la TVA de 11 % à 12 %, augmentation des taxes sur l’essence de ~300 000 livres pour 20 litres) visant à financer des hausses de salaires publiques. Ces choix comptables limitent le déficit mais ont un effet restrictif sur la demande à un moment où le secteur privé se contracte.
La restructuration bancaire et les changements législatifs adoptés en 2026 sont des étapes nécessaires mais insuffisantes pour restaurer rapidement la confiance, recapitaliser les banques viables et relancer des volumes significatifs de crédit. Le dilemme libanais demeure : assouplir la politique monétaire risquerait la monnaie et les prix ; la maintenir protège la livre mais prolonge la récession.