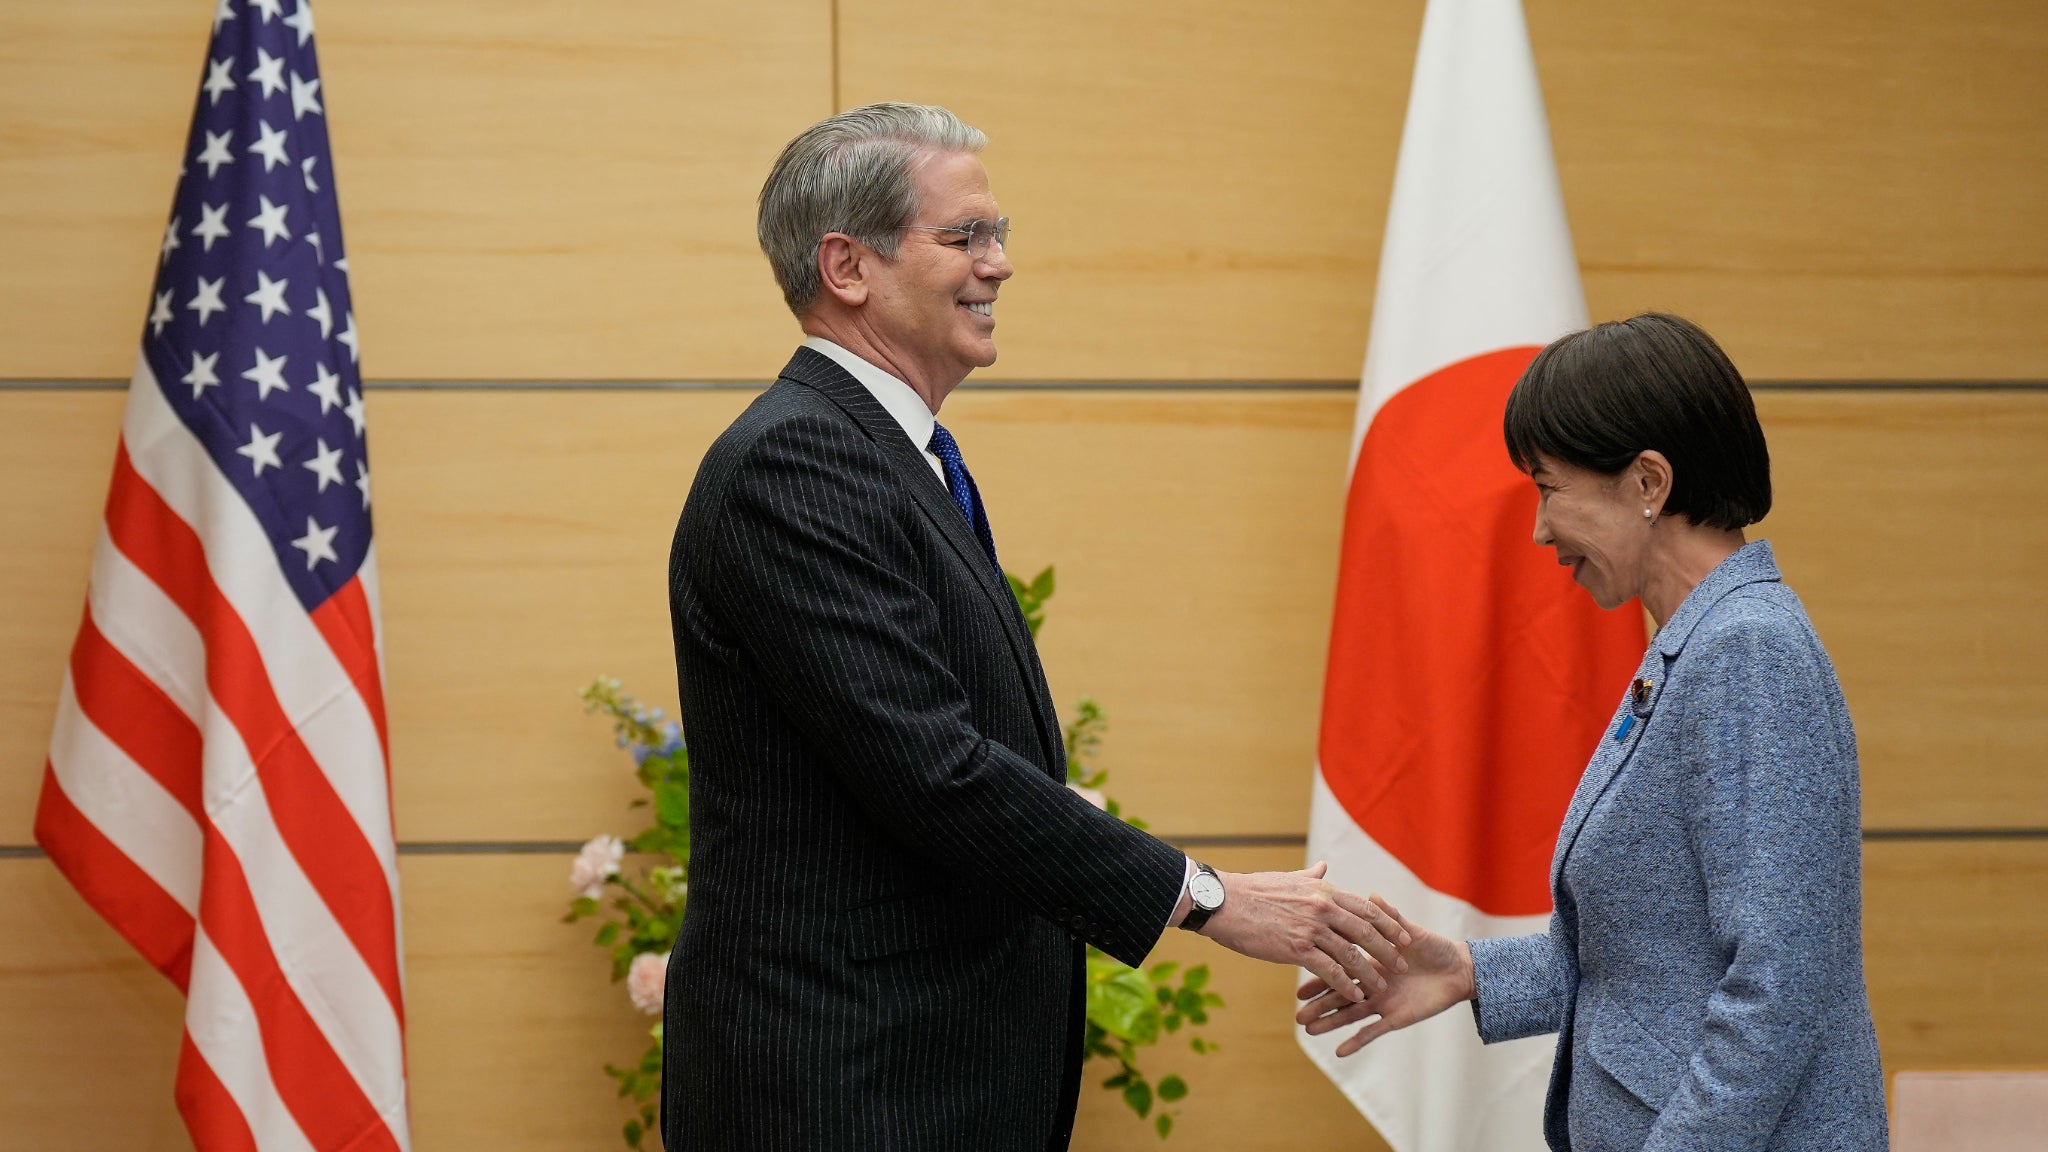
Le 31 juillet, le Trésor américain est intervenu conjointement avec le Japon en vendant des euros pour acheter des yens, une opération exceptionnelle qui n’avait pas été conduite depuis 1998. Face à la forte dépréciation de la monnaie nippone, Scott Bessent a adopté un ton résolu : « Now, la banque, c’est moi » et a explicitement mis en garde les acteurs prêts à parier contre ses efforts pour faire remonter le yen.
Bessent justifie l’intervention par un objectif de stabilité régionale et mondiale : il rappelle que la faiblesse excessive du yen a contribué, dans les années 1990, à déclencher une crise financière asiatique et pointe également la volatilité du won sud‑coréen. Sur le plan interne, un yen stable est, selon lui, crucial au vu des flux commerciaux et de la taille de l’économie japonaise.
Les analystes soulignent toutefois des motivations nationales et stratégiques plus pragmatiques. Le Japon est le premier détenteur étranger de Treasuries américaines, avec 1 117 milliards de dollars détenus en juin, et un renforcement trop vigoureux du yen pourrait contraindre Tokyo à vendre des titres pour racheter des yens, ce qui ferait encore monter les coûts d’emprunt des États‑Unis. L’opération peut aussi s’inscrire dans les priorités industrielles de l’administration Trump, qui bénéficie d’un dollar fort et d’un yen moins faible pour protéger la réindustrialisation.
La durabilité de cet appui reste incertaine. Le yen est structurellement affaibli par des décennies de taux très bas au Japon, et la Banque du Japon, confrontée à un regain d’inflation, a amorcé des relèvements depuis 2024. La BOJ pourrait relever ses taux le 18 septembre, ce qui serait la troisième hausse en un an, mais ces ajustements pèsent sur la croissance et sur une dette publique déjà massive (249% du PIB). Enfin, la montée du yen met à mal des stratégies populaires comme le “carry trade”, modifiant le paysage des changes pour les investisseurs.