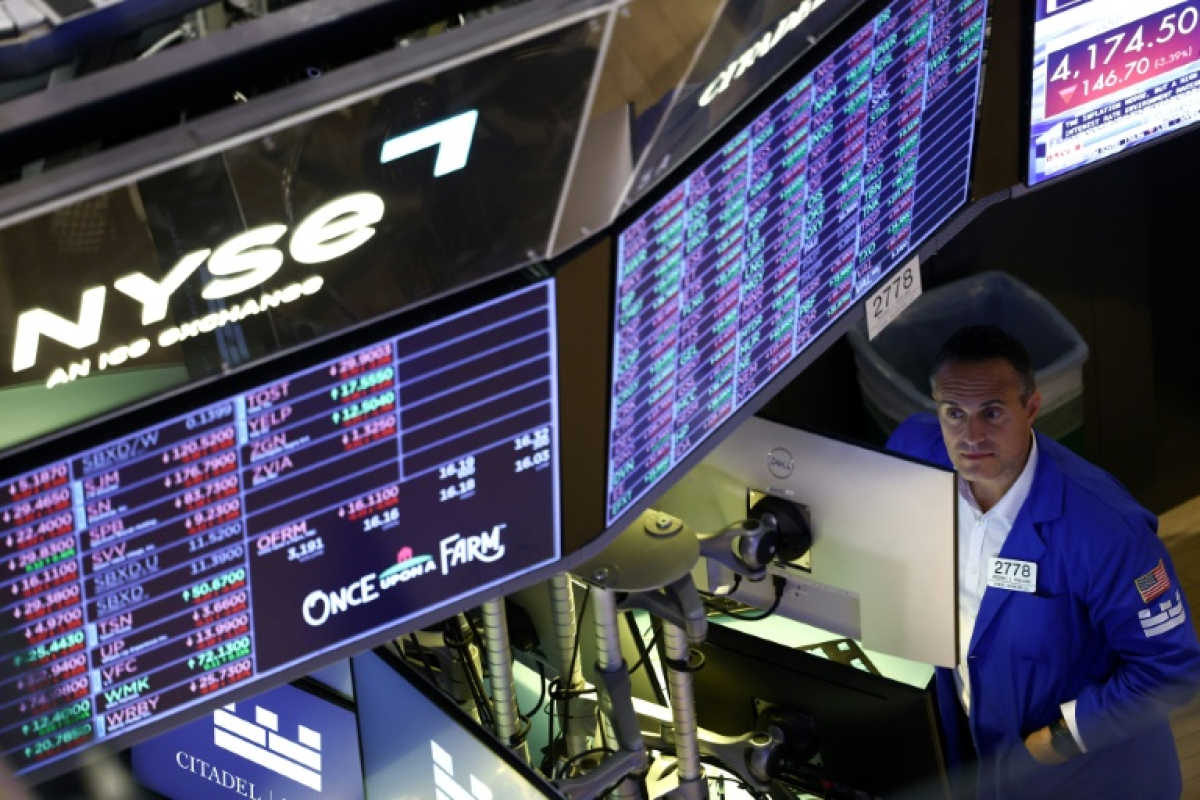
Wall Street a accueilli sans heurt la décision de la Réserve fédérale de maintenir son taux directeur dans une fourchette comprise entre 3,75 % et 4,00 %. Le statu quo était largement anticipé, ce qui explique la réaction mesurée des indices. Le Dow Jones a gagné 0,19 % à 52 475,10 points, le S&P 500 a progressé de 0,28 % à 7 743,98 points et le Nasdaq Composite a avancé de 0,27 % à 26 549,85 points.
La décision ne signifie pas que le cycle de resserrement est terminé. La banque centrale américaine considère toujours que l’inflation reste élevée et laisse ouverte la possibilité de nouvelles hausses selon l’évolution des prix. Après une première hausse de taux en septembre depuis 2023, la Fed choisit donc d’attendre davantage de données avant de modifier de nouveau les conditions de financement.
Les anticipations du marché se sont d’ailleurs durcies. Selon l’indicateur FedWatch du CME cité dans les données disponibles, la probabilité attribuée à une hausse de 25 points de base en décembre est montée à 87,4 %, contre 78,3 % la veille. Ce mouvement est important pour les investisseurs français exposés aux actions américaines, aux ETF mondiaux ou au dollar. Une politique monétaire plus restrictive peut soutenir la devise américaine, peser sur les obligations à longue échéance et réduire la valeur actuelle des bénéfices futurs des entreprises de croissance.
La séance a toutefois bénéficié de l’optimisme entourant l’intelligence artificielle et les semi-conducteurs. SK Hynix a publié un bénéfice trimestriel record, tandis que Micron a progressé de 5,9 %. Microsoft a gagné 4 % après ses résultats, alors qu’Alphabet a reculé de plus de 7 %. Ces écarts montrent que le marché ne traite plus le secteur technologique comme un bloc homogène. La capacité à convertir les investissements dans l’IA en chiffre d’affaires et en trésorerie devient déterminante.
Pour un investisseur de long terme, la décision de la Fed ne justifie pas à elle seule un changement brutal d’allocation. Elle rappelle cependant l’utilité d’une diversification entre actions, obligations de maturités différentes et liquidités. Les valeurs très sensibles aux taux peuvent rester volatiles si les anticipations de hausse se renforcent.
Les prochaines données d’inflation et d’emploi seront donc plus importantes que le statu quo lui-même. Une inflation persistante conforterait un nouveau resserrement, tandis qu’un ralentissement net de l’activité pourrait modifier rapidement les attentes. La stabilité apparente de la séance ne doit pas masquer ce risque de réévaluation.