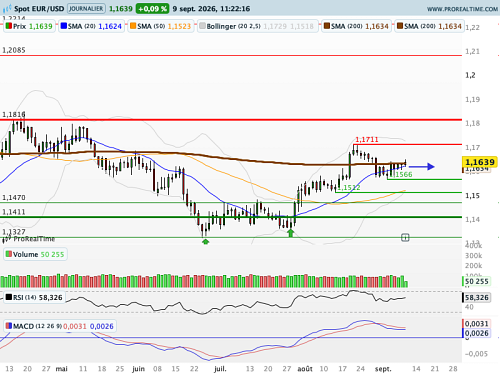
La paire EUR/USD reste engoncée dans une zone de congestion autour de 1,1615–1,1640$, sans signal technique net tant que la fourchette 1,1566–1,1711 USD tient. Les graphiques montrent une confrontation durable avec la moyenne mobile à 200 jours depuis le 19 août, indiquant une recherche de tendance plutôt qu'un impulsion claire.
Sur le plan macro, le dernier rapport américain sur l'emploi a surpris par la vigueur des créations nettes (+162 000) malgré des salaires horaires moyens conformes aux attentes (+0,3%) et un taux de chômage stable à 4,1%. Le marché anticipe par ailleurs des CPI larges US à +3,4% en glissement annuel, publication qui pourrait peser davantage sur les anticipations de la Fed que le seul rapport emploi.
Le principal facteur de remise en question pour la BCE est le renchérissement du pétrole lié aux frappes entre États-Unis et Iran : le Brent pour novembre a franchi 100$ et réactive le canal inflationniste via l'énergie, avec un risque d'effets de second tour sur les salaires. Ce choc énergétique resserre l'argumentaire en faveur d'un ton restrictif au Conseil, mais la vraie interrogation porte sur la trajectoire post-relèvement.
Les économistes cités envisagent un relèvement de 25 points de base à 2,5% lors de la réunion, tout en restant partagés sur la continuité d'un cycle haussier. Certains anticipent un ajustement prudent pour gérer les risques, d'autres laissent ouverte la possibilité d'une pause prolongée si les pressions sous-jacentes restent contenues. Pour les cambistes, c'est donc l'orientation de la communication et les indices sur l'après qui feront basculer le marché.
