L'Europe devient un débouché stratégique pour l'automobile chinoise
Le secteur automobile européen est pris entre deux transformations : l'électrification des gammes et la progression rapide de concurrents chinois capables de lancer des modèles à des coûts compétitifs. La pression est renforcée par un marché intérieur chinois en recul, estimé autour de 15 % en 2026, et par des capacités industrielles surdimensionnées.
Les constructeurs locaux cherchent donc à exporter davantage. Le volume de véhicules fabriqués en Chine et expédiés dans le monde pourrait atteindre environ dix millions en 2026. Il ne s'agit pas uniquement de véhicules électriques : les hybrides jouent aussi un rôle important dans la conquête des marchés étrangers.
Les délais de développement deviennent un avantage concurrentiel
Pour les fabricants européens, le défi n'est plus seulement d'investir dans les batteries. Il consiste à concevoir, industrialiser et vendre une voiture dans un délai suffisamment court pour suivre l'évolution des technologies et des préférences des automobilistes. Un cycle trop long augmente le risque de lancer un modèle déjà dépassé commercialement.
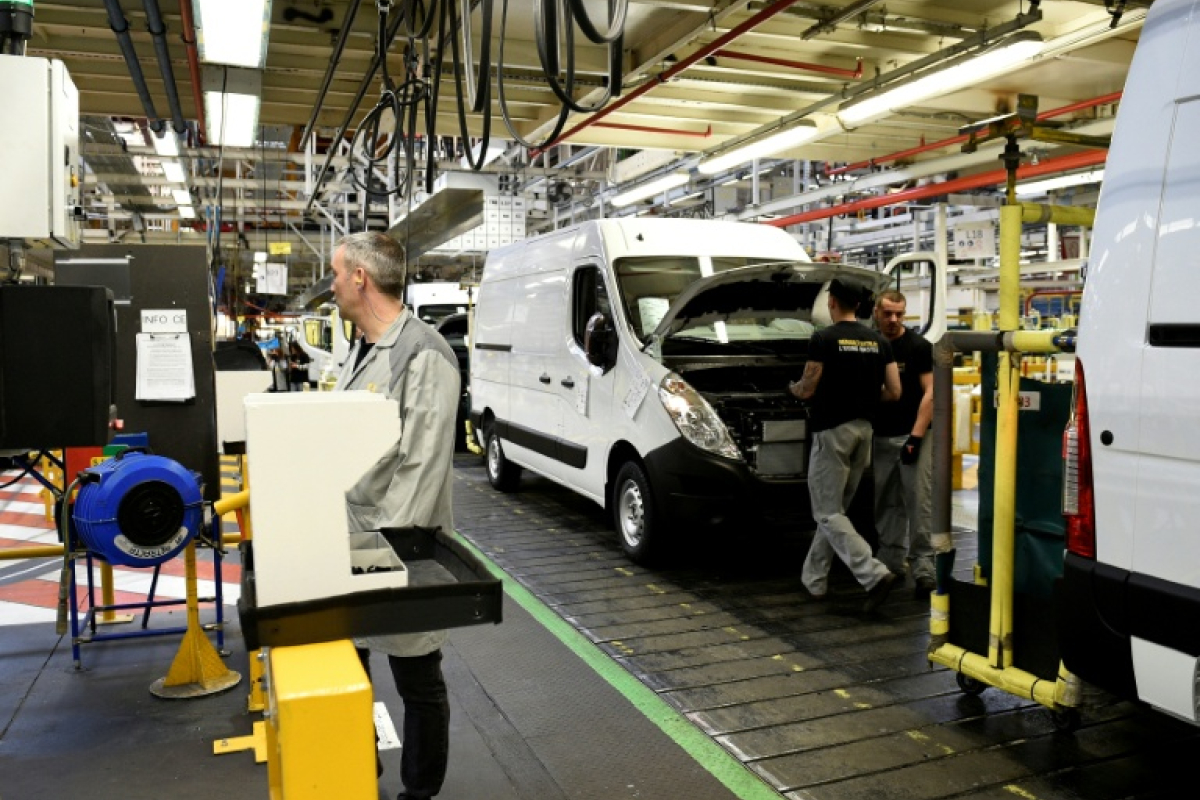
Renault cherche à réduire ce handicap. Son plan futuREady prévoit de développer les nouveaux modèles en deux ans maximum, contre des durées pouvant atteindre quatre ans auparavant. Le groupe dispose aussi de plusieurs véhicules électriques récents, dont la R5, et de partenariats industriels qui peuvent contribuer à mieux utiliser ses usines.
Stellantis joue un redressement plus complexe
La situation de Stellantis est différente. L'entreprise doit gérer les difficultés de son activité américaine, un repositionnement de ses gammes et les conséquences de choix industriels passés. Des provisions importantes ont été enregistrées au titre de 2025, et la distribution du dividende a été suspendue dans le cadre du redressement.
Le nouveau plan FaSTLAne 2030 met l'accent sur le marché américain et sur des partenariats avec les groupes chinois Leapmotor et Dongfeng. Ces coopérations peuvent accélérer les lancements et mieux remplir les usines européennes. Mais elles ne suffiront pas, à elles seules, à restaurer les marges. La reconquête commerciale et la maîtrise du coût des véhicules seront décisives.
Quatre indicateurs pour comparer les constructeurs
Le premier est la marge opérationnelle automobile, qui mesure la capacité à gagner de l'argent après fabrication et commercialisation. Le deuxième est le cash-flow industriel, souvent plus révélateur que le bénéfice comptable dans une période de lourds investissements. Le troisième est la part de marché par région, notamment aux États-Unis et en Europe. Le quatrième est la rapidité de renouvellement des gammes.
Les valorisations des constructeurs peuvent sembler faibles lorsque les cours ont fortement baissé. Elles reflètent cependant une rentabilité plus cyclique que celle de nombreux autres secteurs. Une action automobile peut donc rebondir puissamment si les marges repartent, mais aussi continuer à reculer malgré un faible ratio cours/bénéfice.
Les équipementiers ont une autre carte à jouer
Les fournisseurs européens peuvent également vendre leurs composants, logiciels et technologies aux marques chinoises. Pour eux, l'expansion de ces constructeurs ne constitue pas seulement une menace : elle peut devenir un nouveau marché. La capacité à décrocher ces contrats pourrait faire partie des facteurs différenciants de la prochaine phase de croissance du secteur.
Le redressement des groupes automobiles est incertain. Tout investissement comporte un risque de perte en capital.