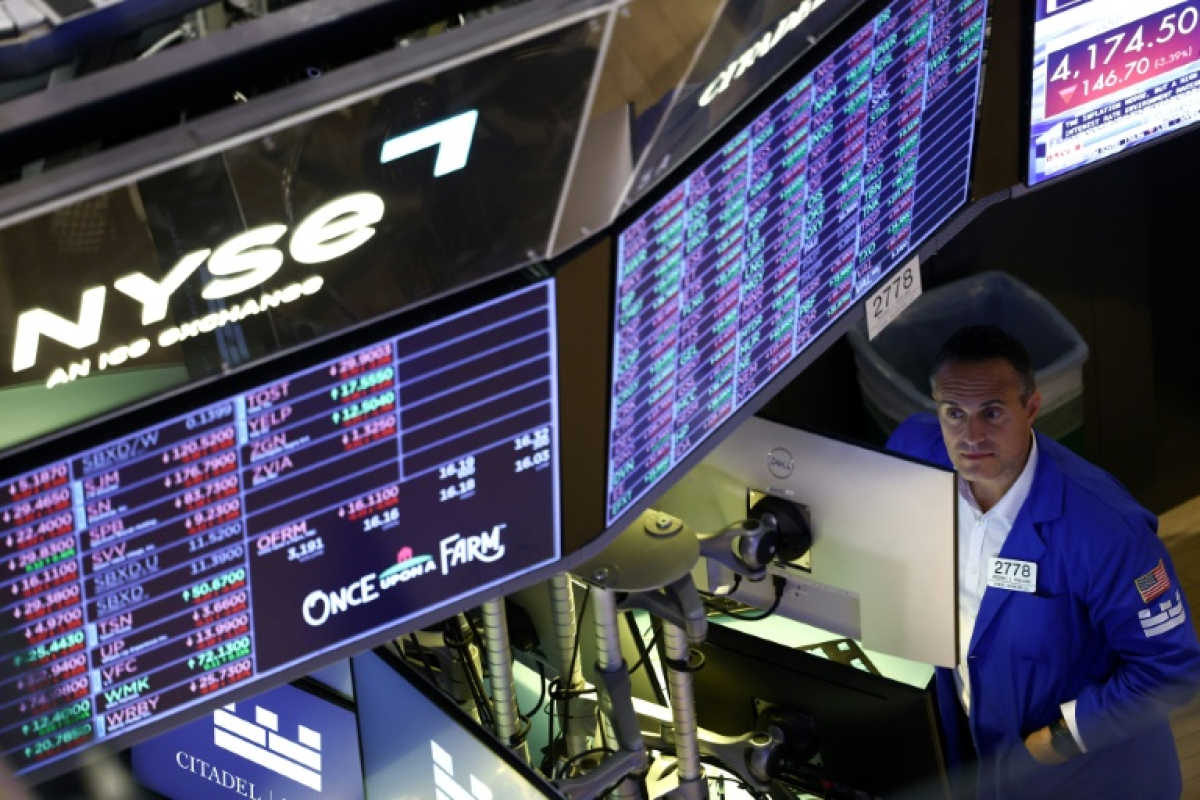
Le marché américain a terminé en retrait vendredi, les investisseurs ayant digesté un rapport sur l'emploi plus solide que prévu. Les trois indices majeurs ont lâché du terrain dans un mouvement de vente alimenté par les anticipations d'un resserrement monétaire renforcé ; la séance s'est déroulée dans un contexte de rotation et de prises de bénéfices avant un week-end férié de trois jours.
Le ministère du Travail a annoncé 162 000 emplois créés en août, nettement au-dessus du consensus de 56 000, et les données de juin-juillet ont été relevées de 55 000 postes supplémentaires. Le taux d'activité a progressé et le chômage est resté stable à 4,1 %. Ces éléments confortent l'idée d'un marché du travail robuste, susceptible d'inciter la Réserve fédérale à relever son taux directeur pour freiner des pressions inflationnistes potentiellement plus larges.
L'outil FedWatch du CME a réagi : la probabilité d'une hausse de 25 points de base en septembre est montée à 58,4% contre 49,4% la veille. Les investisseurs attendent maintenant les publications d'inflation (IPC et IPP) la semaine suivante, jugées déterminantes pour confirmer ou infirmer la trajectoire de la politique monétaire.
Au niveau sectoriel et titres, les biens de consommation discrétionnaire ont souffert le plus, alors que l'industriel a limité les dégâts. Lululemon a chuté fortement après la révision à la baisse de ses prévisions annuelles, et Adobe a été pénalisé par l'annonce d'un changement de direction. Les agences de notation ont enregistré de lourdes pertes après une décision administrative sur l'usage du VantageScore par les prêteurs via Fannie Mae et Freddie Mac.
Les indices affichent des comportements contradictoires : surperformance des semi-conducteurs sur la séance mais fragilité trimestrielle, et un schéma oscillant « yo-yo » qui traduit une volatilité persistante et des réactions rapides aux données économiques.