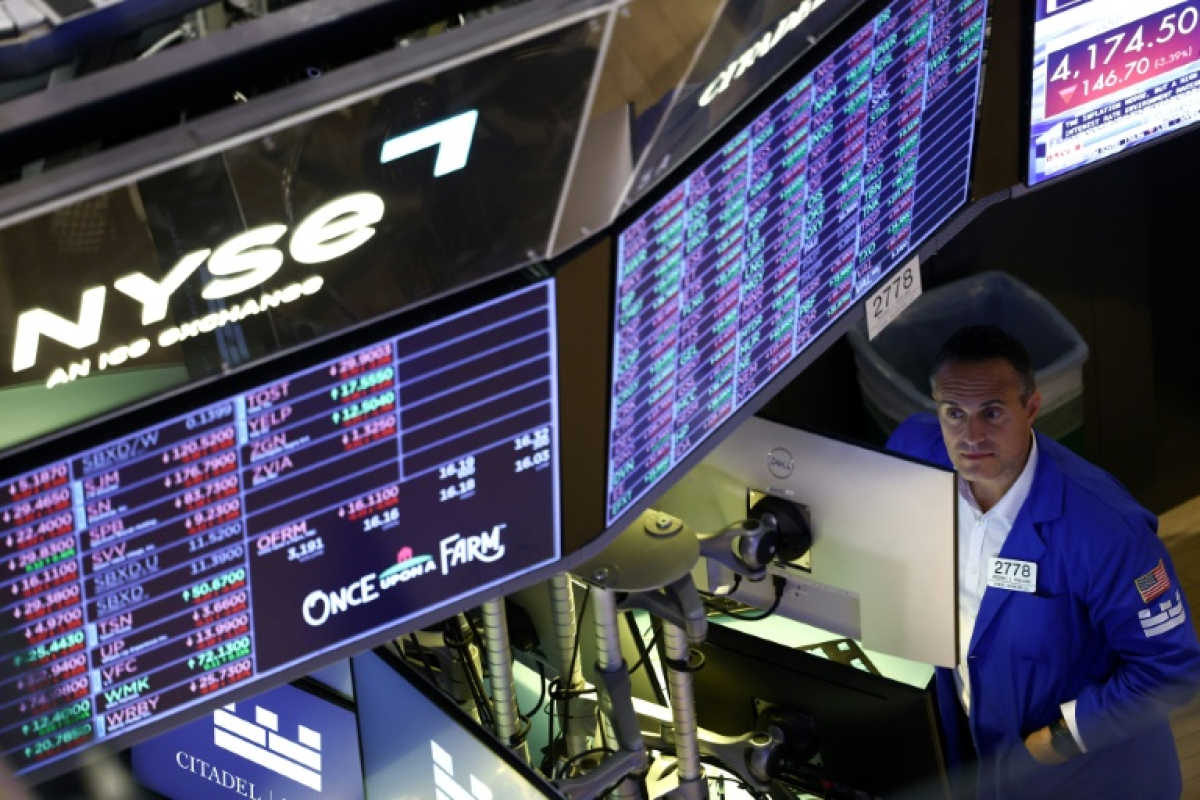
Les marchés américains ont clôturé en baisse vendredi, les investisseurs réévaluant la probabilité d’un durcissement monétaire après un rapport sur l’emploi plus robuste que prévu. Les créations de postes en août ont atteint 162 000, nettement au-dessus du consensus, avec des révisions à la hausse pour juin et juillet et un taux de chômage inchangé à 4,1%, signe d’un marché du travail encore tendu.
Cette surprise positive a fait progresser les probabilités d’une hausse de 25 points de base lors de la réunion de la Fed en septembre : l’outil FedWatch de CME affiche une hausse sensible de la probabilité par rapport à la veille. Les investisseurs attendent par ailleurs les indices des prix à la consommation (CPI) et à la production (PPI) la semaine suivante pour affiner leur lecture de l’inflation et les intentions de la banque centrale.
Sur le plan sectoriel, la consommation discrétionnaire a subi les plus fortes pertes, tandis que l’industrie et la technologie ont limité les dégâts. Le secteur des semi-conducteurs a fait contrepoids en progressant fortement sur la séance, malgré une performance trimestrielle encore négative. Les volumes d’échange ont été inférieurs à la moyenne des 20 derniers jours, dans un contexte de prise de bénéfices avant un long week-end.
Plusieurs valeurs ont marqué la séance : Lululemon a plongé après une révision à la baisse de ses objectifs annuels, et Adobe a reculé après l’annonce d’un changement à la tête de l’entreprise. Les agences de notation et fournisseurs de scores de crédit ont également été affectés après une directive concernant l’usage de VantageScore par des acteurs du logement, pesant sur FICO, TransUnion et Equifax.
Au global, la séance traduit une sensibilité élevée des marchés aux données macroéconomiques et aux nouvelles d’entreprises, avec une attention accrue portée aux prochains indicateurs d’inflation qui conditionneront la trajectoire des taux de la Fed.